日本SaaS市场的机遇与挑战分析
SaaS在日本的成熟与挑战
行业现状
-
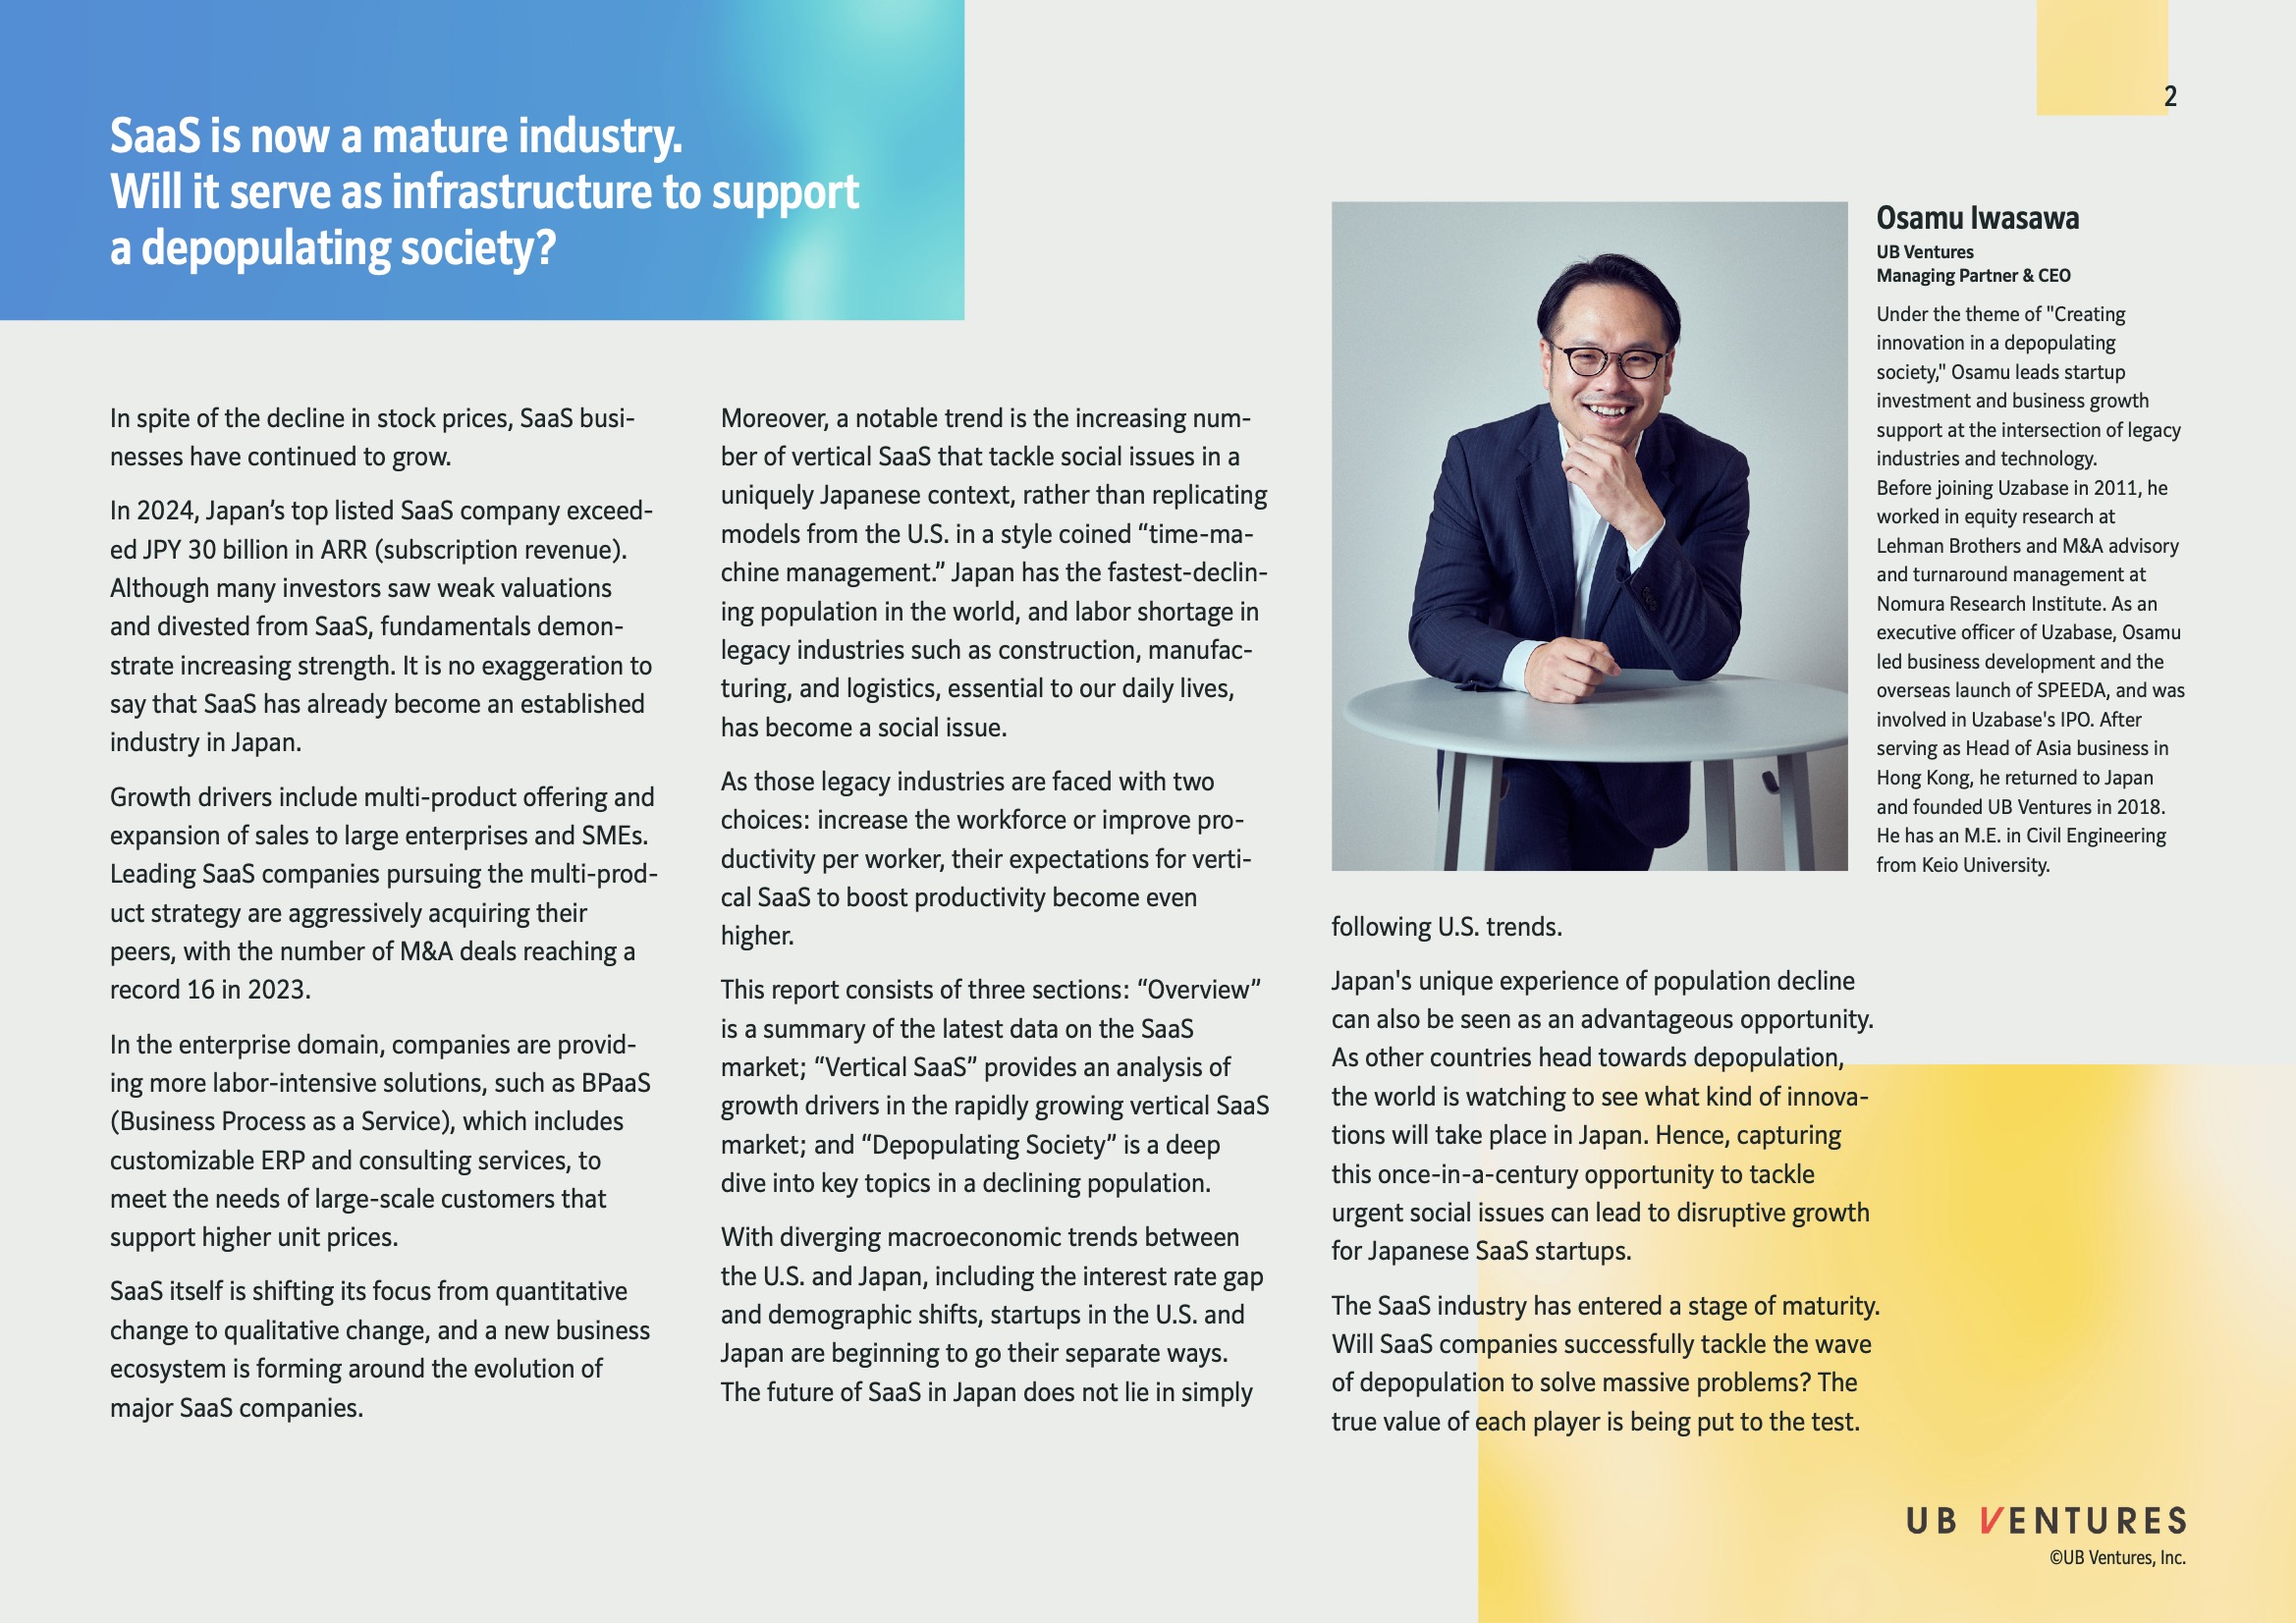
股票价格下降中的增长: 尽管股价下跌,SaaS企业继续增长。2024年,日本顶级上市SaaS公司的年订阅收入(ARR)超越3000亿日元。
- SaaS(Software as a Service)是一种通过互联网提供软件服务的模式。
-
SaaS在日本的成熟: 投资者对SaaS的估值偏低,但基本面表现出增长。这显示出SaaS在日本已经成为一个成熟的行业。
-
增长驱动力: 包括多产品提供和向大企业及中小企业扩展销售。推动多产品战略的领导者正在积极收购其竞争者,2023年并购活动达到历史高点。
- 企业资源规划(ERP)和咨询业务为提供定制化、劳动密集型解决方案的BPaas(商务流程即服务)公司提供了支持。
社会趋势与SaaS的作用
-
劳动力短缺: 日本是世界上人口下降最快的国家,建筑、制造和物流等传统行业面临严重的劳动力短缺。
- 这促使企业采用垂直SaaS来提高生产力。
-
垂直SaaS的发展: 日本公司更倾向于开发解决社会问题的垂直SaaS,而不是简单复制美国模式。
- 垂直SaaS专注于特定行业的需求。
报告结构与未来展望
-
报告构成:
- 概述:SaaS市场最新数据总结。
- 垂直SaaS:增长驱动分析。
- 人口减少的社会讨论:深入探究日本面临的人口问题。
-
趋势和机会:
- 美国与日本的宏观经济差异(如利率差与人口变化)导致这两个市场发展路径不同。
- 人口减少为日本SaaS初创公司带来创新机会。
日本的独特优势
-
利用人口减少的经验: 日本的经验被视为优势。如何利用这种经验解决紧迫的社会问题,是创新的关键。
-
全球瞩目的机会: 世界期待日本在这一特殊历史时刻创造何种创新和突破。SaaS公司被测试要素是以何种方式应对人口问题的挑战。
Extended readings:
日本上市SaaS公司年度报告概况(2023-2024)
主要概况
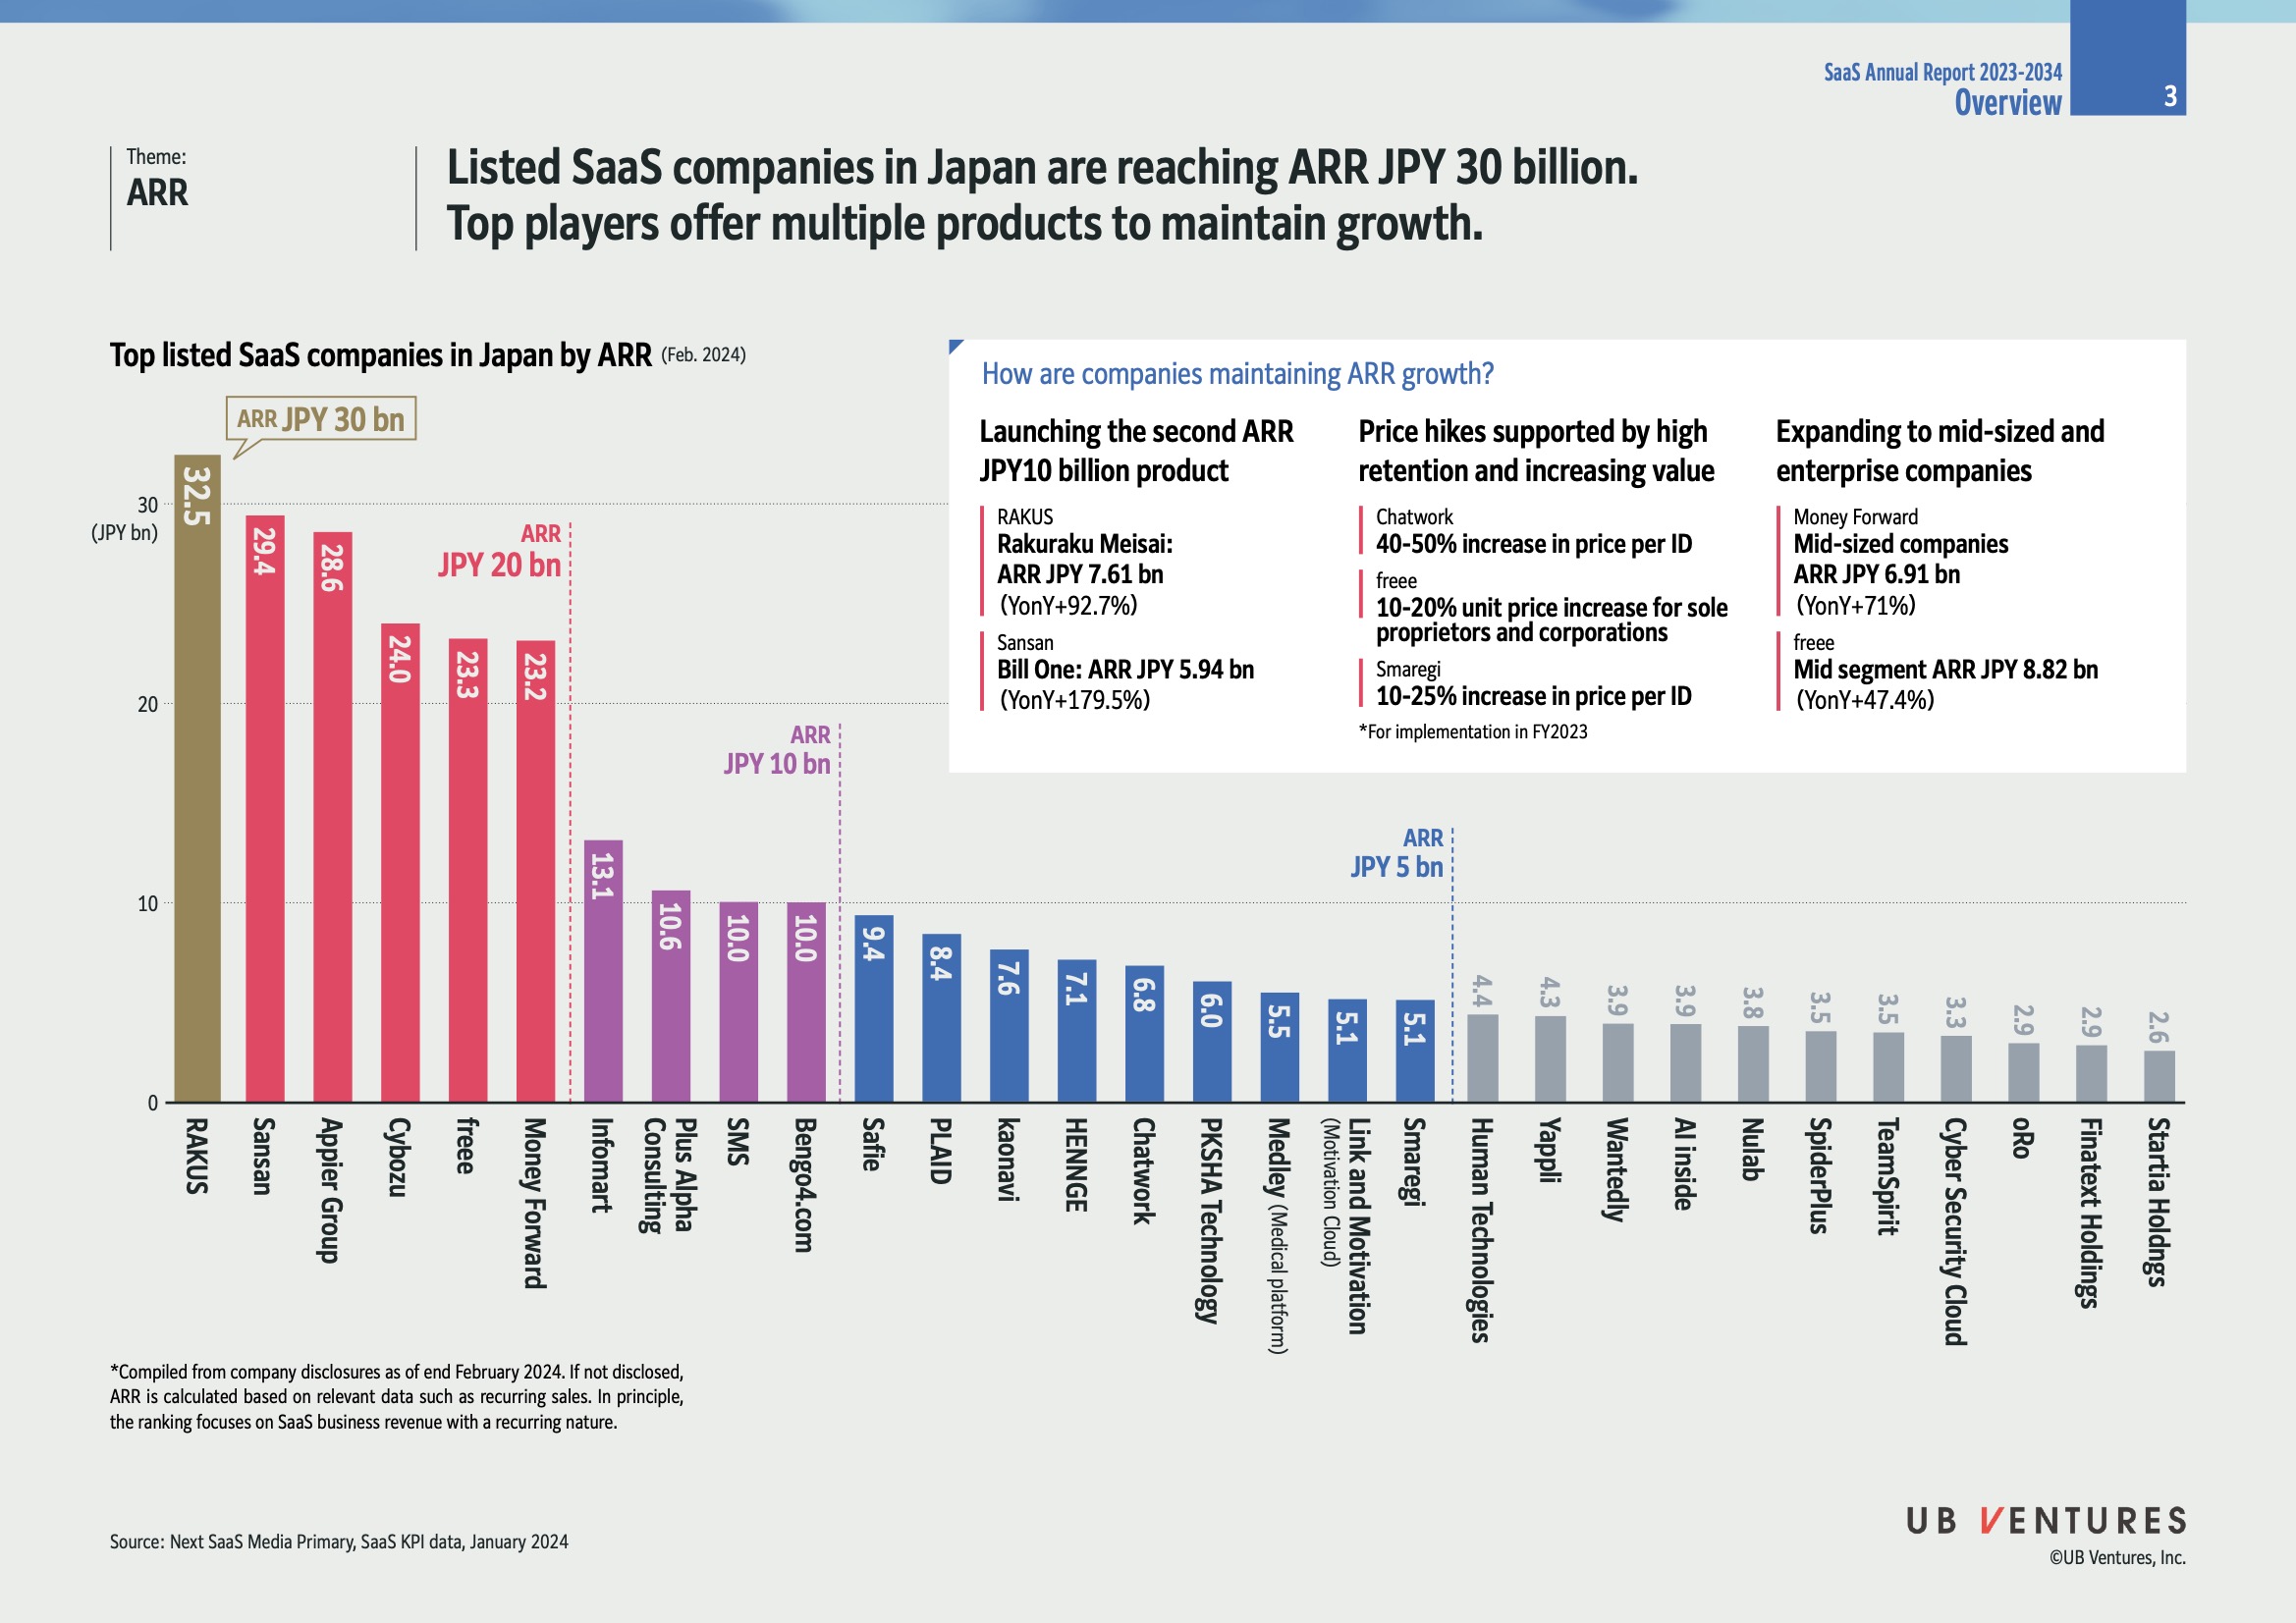
- ARR目标: 日本上市的SaaS公司正在接近ARR 300亿日元。主要企业通过提供多种产品来维持增长。
- ARR(Annual Recurring Revenue)是指企业的年度经常性收入,是衡量SaaS公司收入增长的重要指标。
日本上市SaaS公司按ARR排名(截至2024年2月)
| 公司 | ARR(亿日元) |
|---|---|
| RAKUS | 32.5 |
| Sansan | 29.4 |
| Appier Group | 28.6 |
| Cybozu | 24.0 |
| Freee | 23.2 |
| Money Forward | 23.2 |
| MonotaRO | 13.1 |
| Plus Alpha Consulting | 10.6 |
| SMS | 10.0 |
| Bengo4.com | 10.0 |
| Safie | 9.4 |
| PLAID | 8.4 |
| KAONAVI | 7.6 |
| FENCE | 7.4 |
| CHETWORK | 6.8 |
| PKSHA Technology | 6.0 |
| Medley (医疗平台) | 5.5 |
| Link and Motivation(Motivator Cloud) | 5.1 |
| Sunrei Technologies | 5.1 |
| Yappli | 4.4 |
| Almide | 4.3 |
| Valmetty | 3.9 |
| Slapedia | 3.9 |
| TeamSpirit | 3.3 |
| ODER Security Cloud | 3.2 |
| Finetex Holdings | 2.9 |
| Startia Holdings | 2.6 |
- 分析: ARR是一项关键金融指标,可用来评估公司的持续收入和客户维持能力。通过细分数据,可以看到顶尖公司在各种收入范围内的分布。
如何维持ARR增长?
新产品推出
- RAKUS推出Rakuraku Meisai,ARR达到76.1亿日元(同比增长92.7%)。
- Sansan推出Bill One,ARR达到59.4亿日元(同比增长179.5%)。
价格上调支持高客户留存率和增加的价值
- Chatwork: ID价格上升40-50%。
- freee: 为个体经营者和企业单位价格上升10-20%。
- SmaReji: ID价格上升10-25%。
扩展到中型企业
-
Money Forward: 针对中型公司ARR达到69.1亿日元(同比增长71%)。
-
freee: 中端市场ARR达到88.2亿日元(同比增长47.4%)。
-
洞察: 多种策略的结合,如推出新产品、价格调整及市场扩展,是推动ARR增长的有效方法。企业必须在创新和定价策略上灵活应对,以持续吸引和留住客户。
这些注释为日本SaaS市场的企业动态提供了全面的视角,并揭示了成功公司如何在竞争激烈的市场中实现收入增长的多种策略。
Extended readings:
日本顶级上市SaaS公司产品组合
ARR概览
- ARR(年度经常性收入) :年度经常性收入,是衡量SaaS公司经常性收入增长的重要指标。
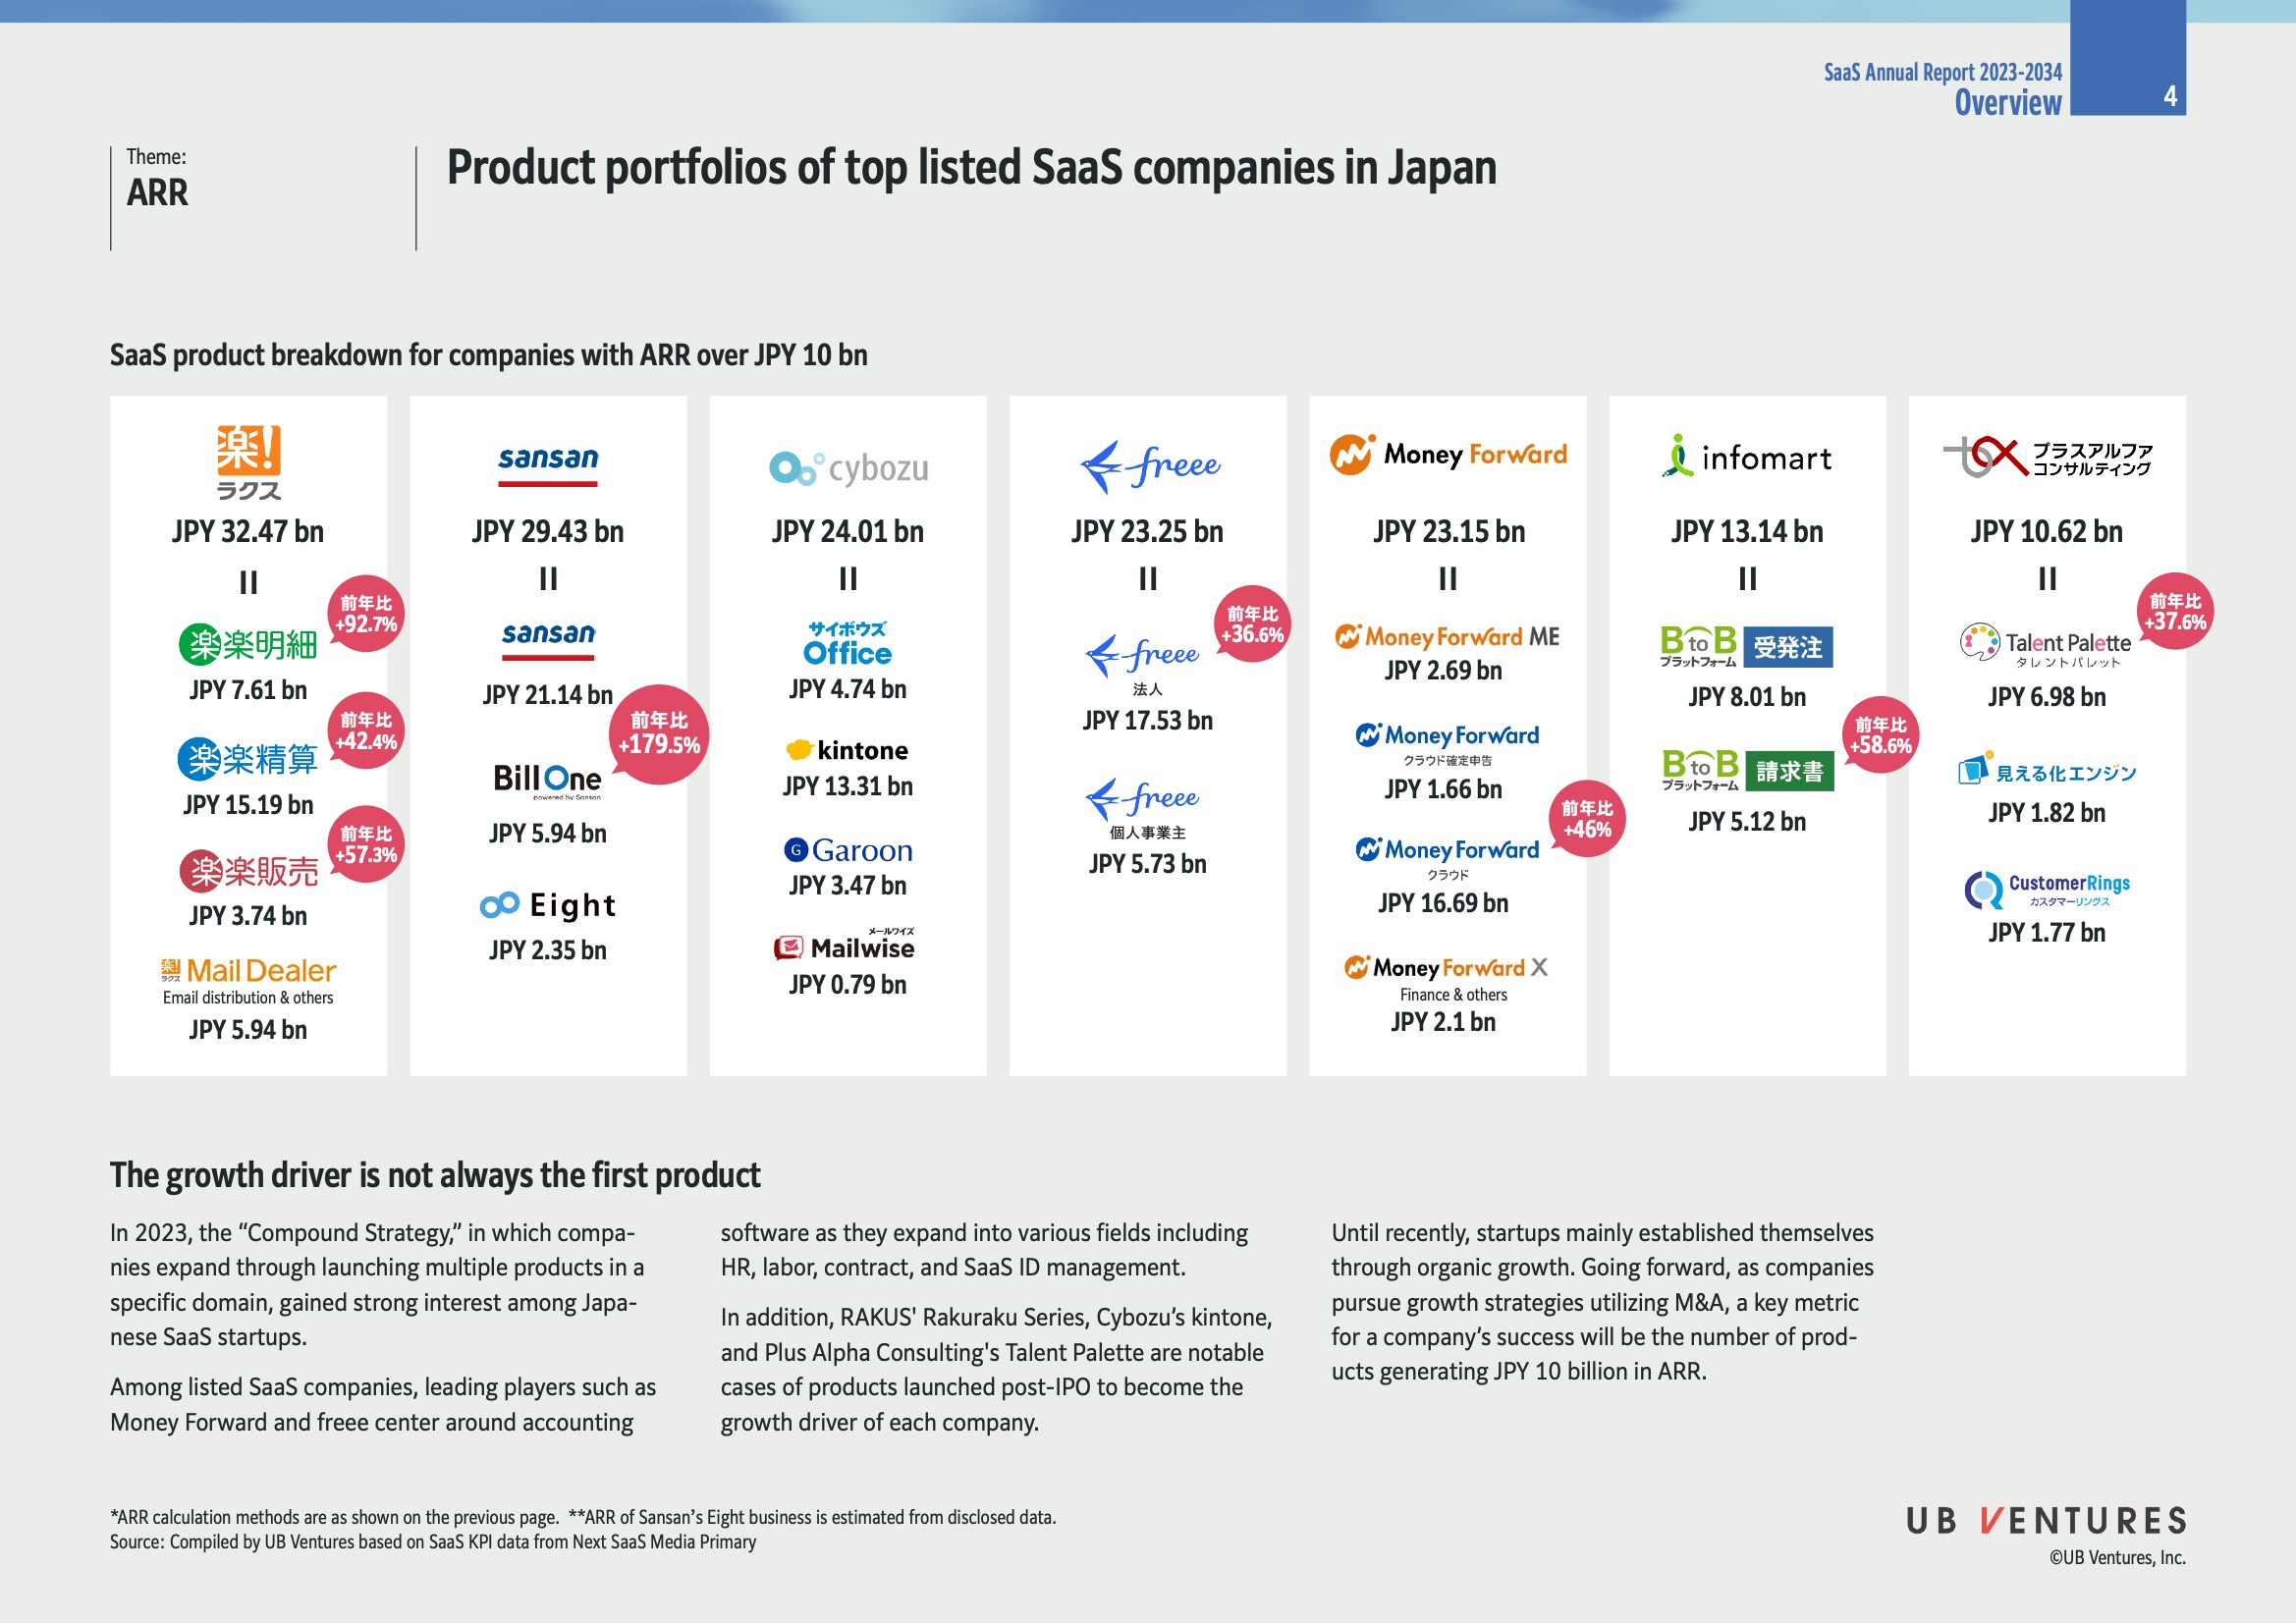
公司ARR产品细分(超过JPY 100亿)
RAKUS
- 总ARR:JPY 324.7亿
- 主要产品:
- 楽楽明細:JPY 76.1亿(-9.2%)
- 楽楽精算:JPY 151.9亿(+42.4%)
- 楽楽販売:JPY 37.4亿(-57.3%)
- Mail Dealer:JPY 59.4亿
Sansan
- 总ARR:JPY 294.3亿
- 主要产品:
- sansan:JPY 211.4亿
- Bill One:JPY 59.4亿(增长179.5%)
- Eight:JPY 23.5亿
Cybozu
- 总ARR:JPY 240.1亿
- 主要产品:
- Office:JPY 47.4亿
- kintone:JPY 133.1亿
- Garoon:JPY 34.7亿
freee
- 总ARR:JPY 232.5亿
- 主要产品:
- freee:JPY 175.3亿(增长36.6%)
- freee系统:JPY 57.3亿
Money Forward
- 总ARR:JPY 231.5亿
- 主要产品:
- ME:JPY 26.9亿
- 财务会计:JPY 16.69亿
- 其他服务:JPY 21亿
Infomart
- 总ARR:JPY 131.4亿
- 主要产品:
- BtoB发票:JPY 80.1亿
- BtoB商户:JPY 51.2亿(减少58.6%)
Plus Alpha Consulting
- 总ARR:JPY 106.2亿
- 主要产品:
- Talent Palette:JPY 69.8亿(减少37.6%)
- 可见化引擎:JPY 18.2亿
- 客户Rings:JPY 17.7亿
重要观察
- 复合策略:通过推出多种产品扩展至多个领域,如人力资源、合同、SaaS ID管理。
- 增长驱动因素:IPO后推出的产品成为各公司的重要增长点。
- M&A战略:未来发展的关键在于通过并购实现产品多样化并提升收入。
总结
这些公司在日本市场中的表现各有千秋,反映出不同领域(如会计、财务管理、人力资源管理)对SaaS解决方案的强烈需求。布局多样化产品和利用合并与收购策略可能是未来的发展趋势。
Extended readings:
SaaS公司估值与平均PSR分析
概览
-
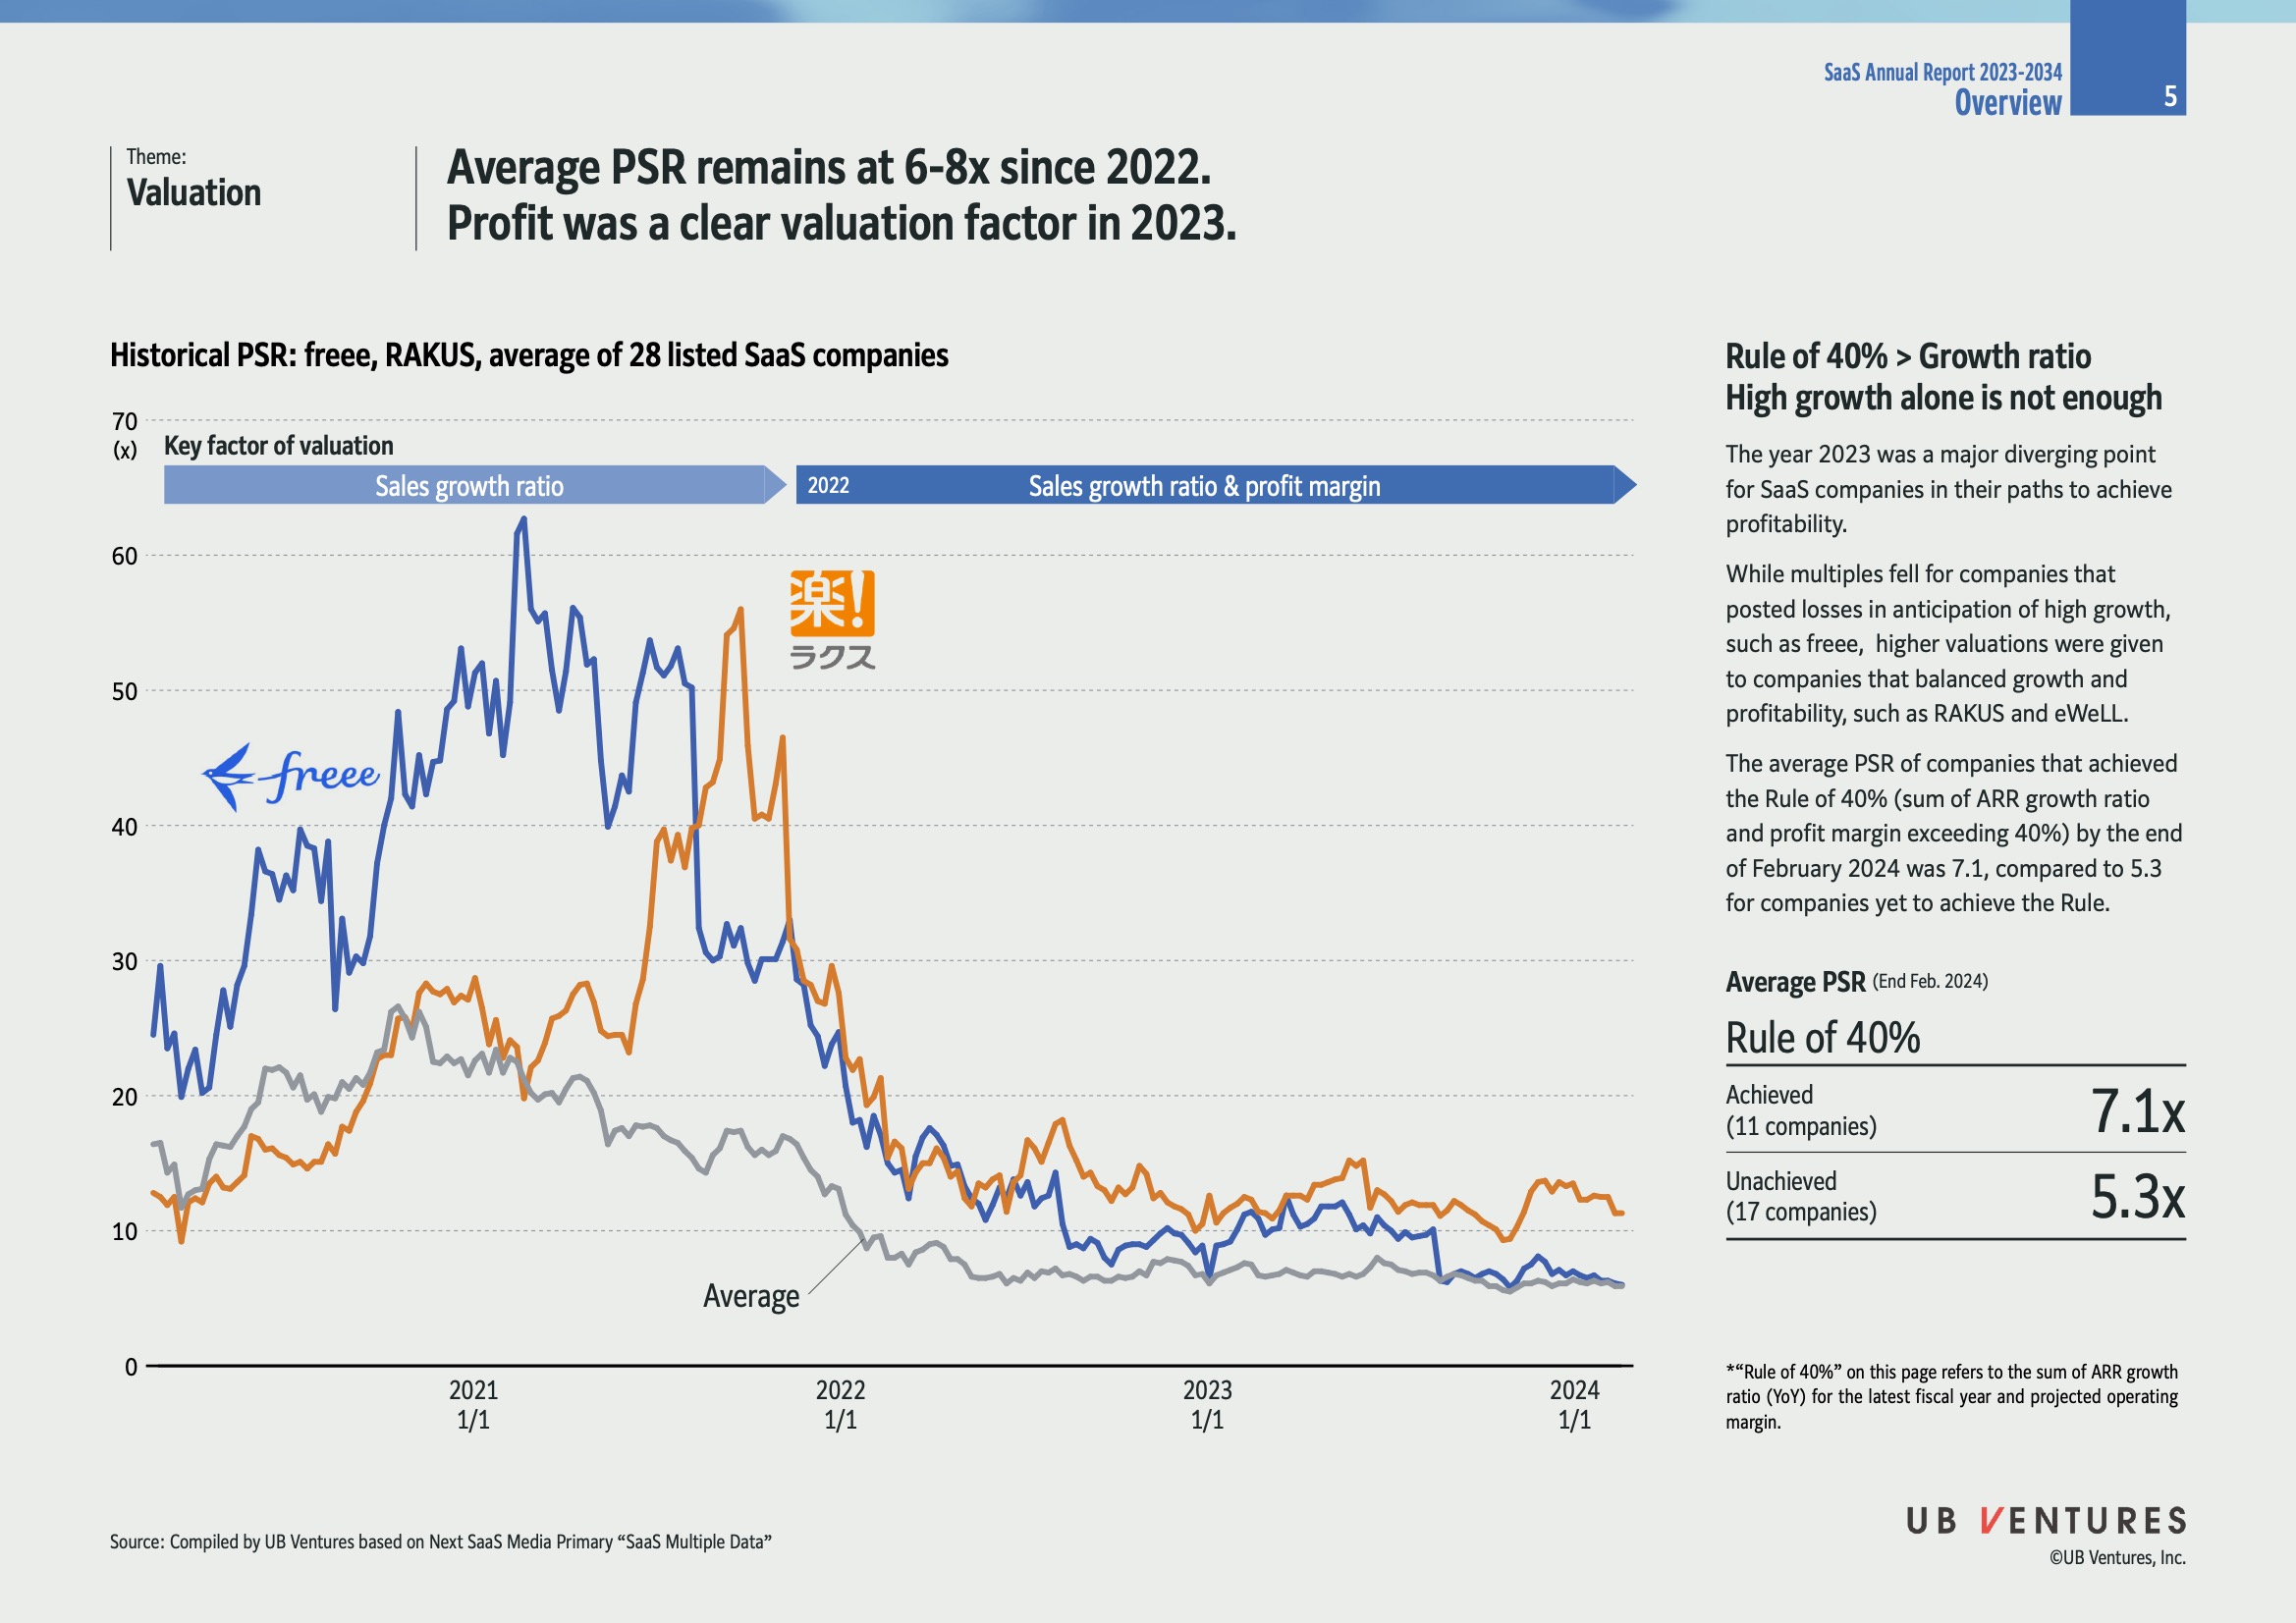
平均PSR:自2022年以来,平均PSR维持在6-8倍。
- PSR(Price-to-Sales Ratio) :市销率,表示每单位销售收入所对应的股票价格。
-
2023年利润作为关键估值因素:较高的利润成为估值的重要影响因素。
历史PSR数据分析
- 数据来源:freee、RAKUS以及其他28家上市SaaS公司。
- 销售增长比率与2022年后的利润率影响:
- freee:图中蓝色线条代表,其PSR显示高波动,2021年初高于其他公司。
- RAKUS:橙色线条,表现出类似的波动趋势。
- 平均线:灰色,显示整体趋势相对稳健。
40%规则与增长比率
- 40%规则(Rule of 40%) :ARR增长率和利润率之和超过40%。
- 对于实现40%规则的公司,平均PSR为7.1x。
- 未达到40%规则的公司,平均PSR为5.3x。
- 2023年关键点:
- 高增长但亏损的公司(如freee)的倍数下降。
- 兼顾增长和盈利能力的公司(如RAKUS)获得更高的估值。
数值总结
| 指标 | 40%规则达成 | 40%规则未达成 |
|---|---|---|
| 公司数量 | 11 | 17 |
| 平均PSR(截至2024年2月) | 7.1x | 5.3x |
观点与见解
- 达到40%规则的公司在市场上更受欢迎,说明市场对增长与盈利平衡的重视。
- 通过结合ARR(Annual Recurring Revenue)增长率与利润率,可以更全面地评估SaaS公司的财务健康。
备注
- ARR:年经常性收入,是一种衡量订阅业务健康状况的指标。
- 利润率:净利润与收入的比率,反映公司盈利能力。
总之,通过分析SaaS公司的估值变化和发展趋势,可以更清楚地了解在变动市场环境中的公司战略调整和财务表现。
Extended readings:
SaaS公司40%法则与盈利能力分析
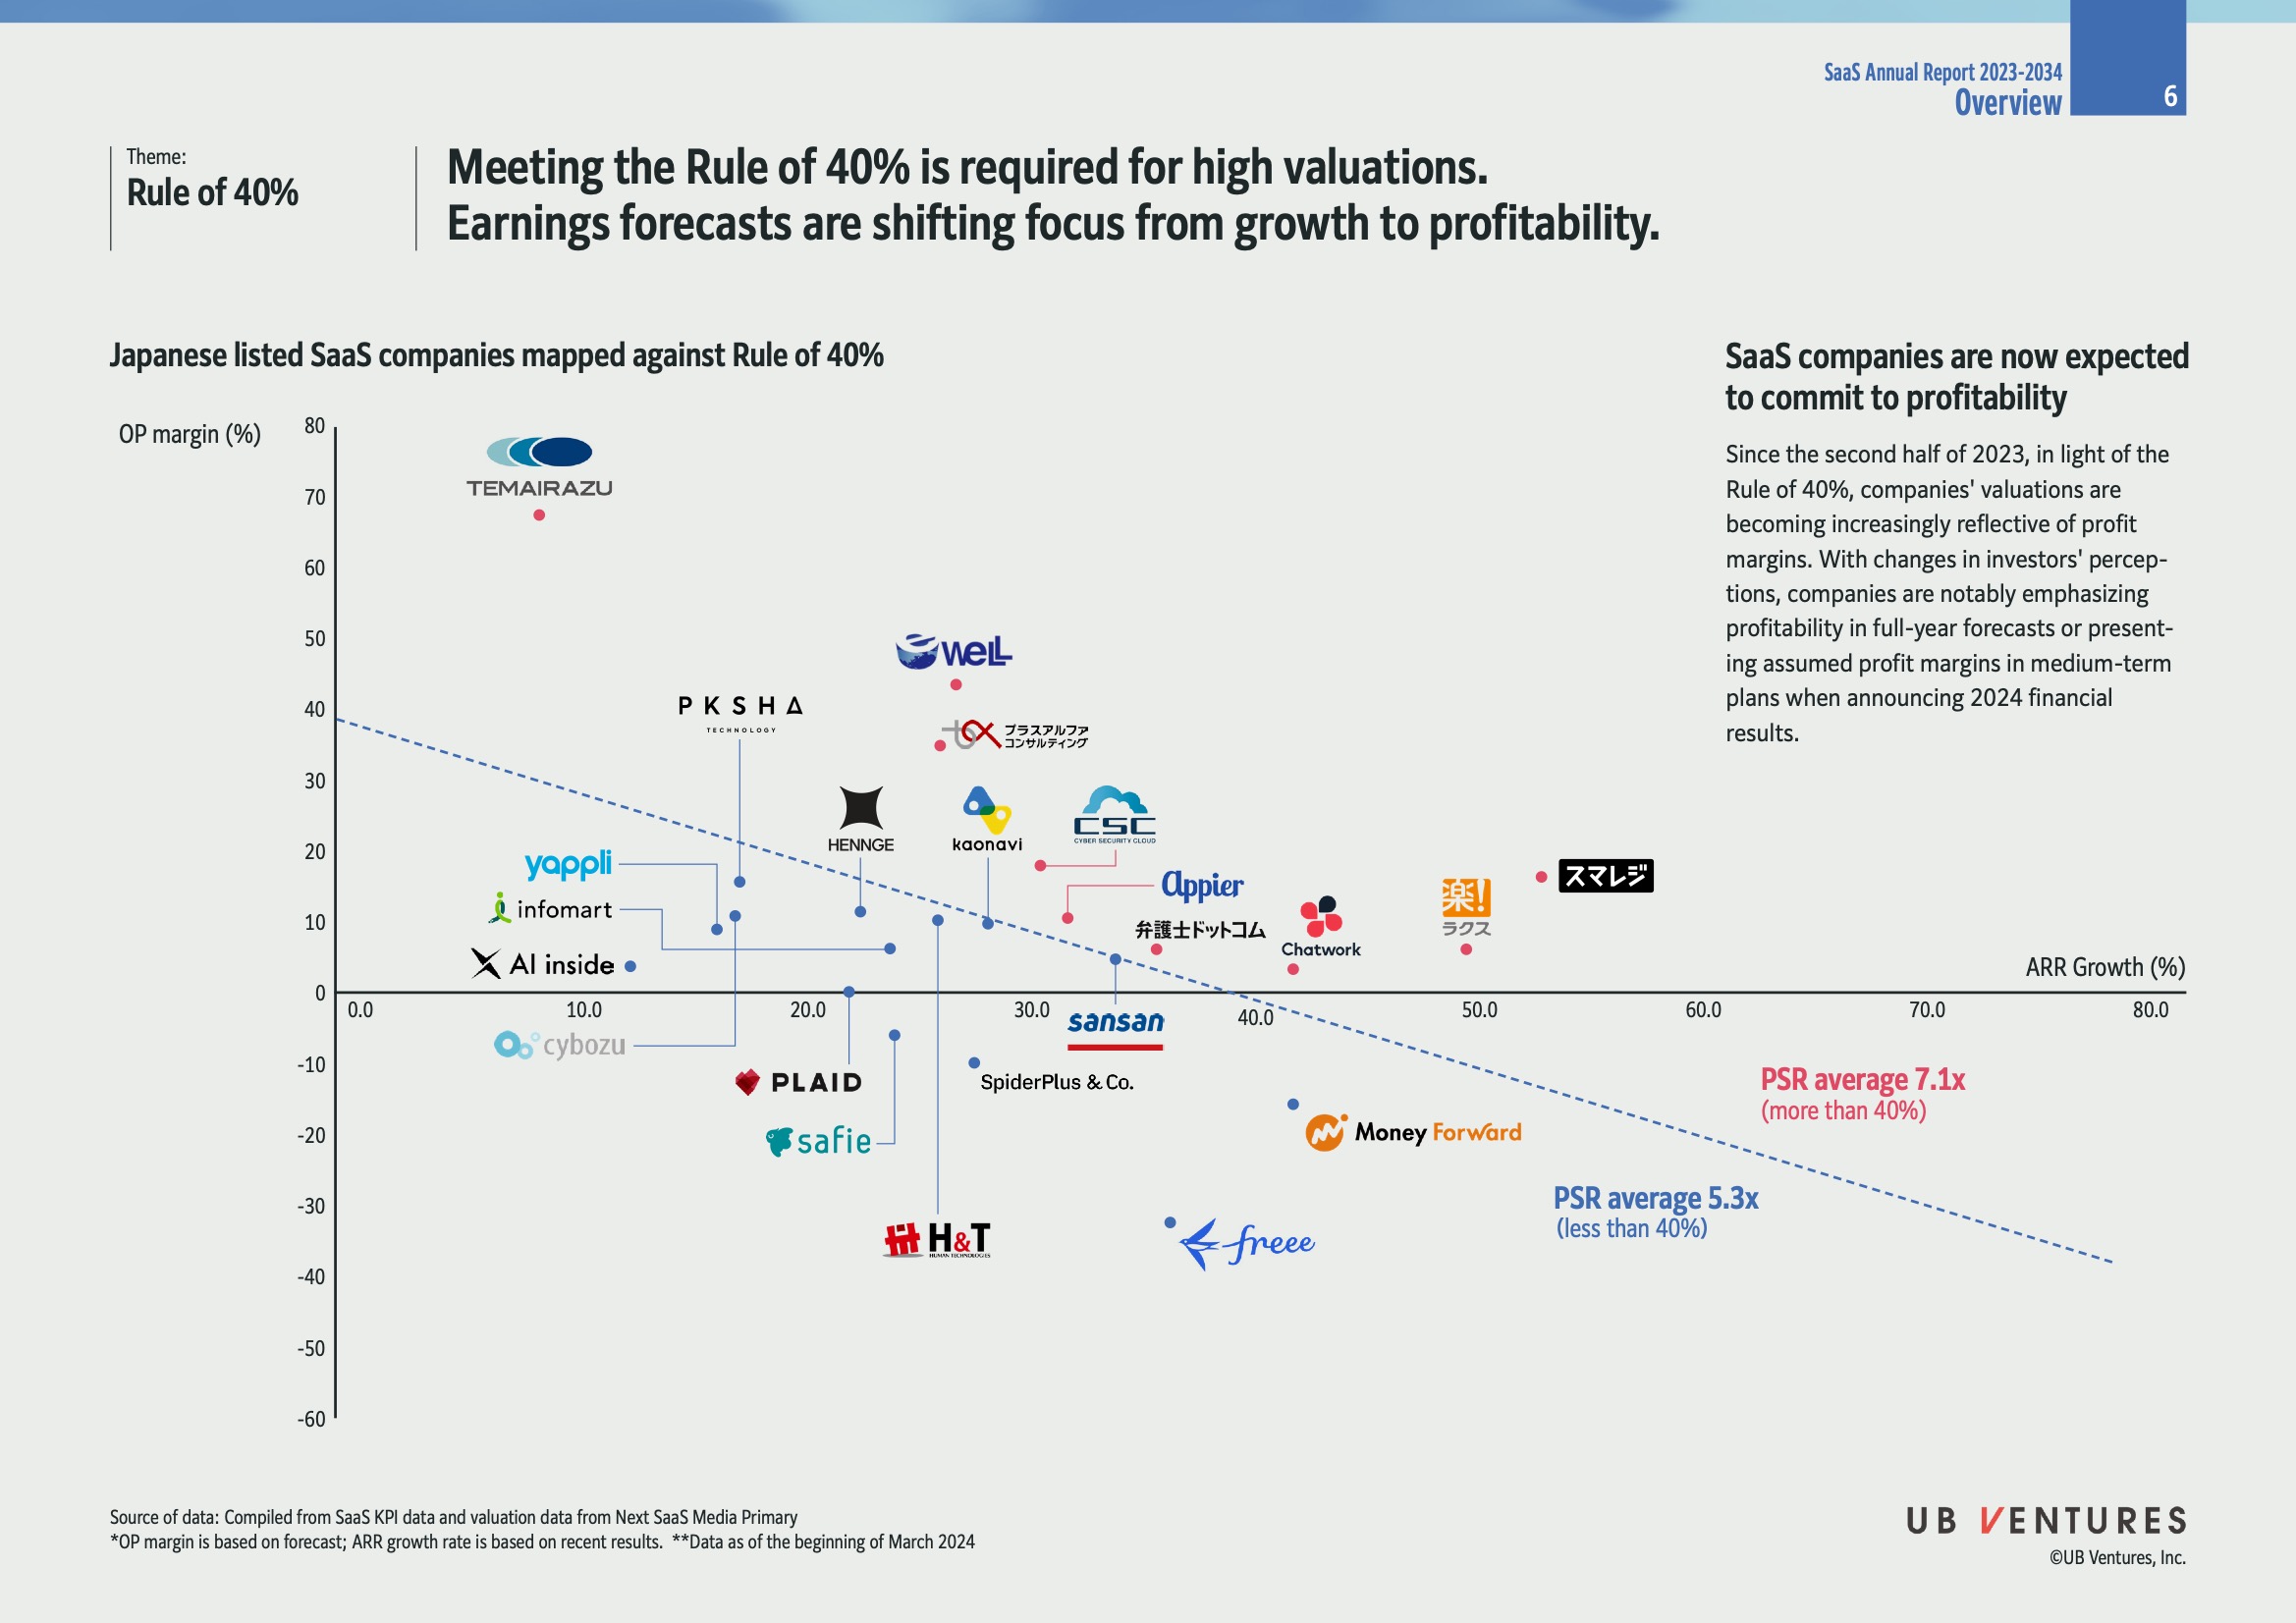
概述
- 40%法则要求高估值:
- 根据40%法则,企业的估值需要综合考虑增长率和盈利能力。具体而言,营业利润率和年经常性收入(ARR)增长率之和应达到或超过40%。
- 随着市场焦点从增长转向盈利预测,公司需在全年预测中强调盈利能力。
数据图解
日本上市SaaS公司与40%法则对比
-
图表坐标轴:
- 横轴:ARR增长率(%)
- 纵轴:营业利润率(OP Margin %)
-
公司分布情况:
- 高于40%法则线的公司往往获得更高的市场估值,市场对这些公司的接受度较高。
- 图中公司如TEMAIRAZU、PKSHA等相对较高的利润率和增长率,体现了良好的盈利能力。
-
PSR平均值:
- 高于40%法则的公司的PSR(市销率)平均为7.1x。
- 低于40%法则的公司的PSR平均为5.3x,反映盈利能力对估值的影响。
SaaS行业盈利趋势
- 盈利承诺:
- 从2023年下半年开始,行业对公司盈利能力的重视显著增加。公司需要根据变化的投资者认知调整其财务预期,以提升市场信任度。
数据来源
- 数据来源:
- 来源于「Next SaaS Media Primary」中SaaS KPI数据和估值数据。
额外信息
- SaaS(软件即服务)解释:
- SaaS是一种通过互联网提供软件的服务模式,无需用户下载或安装本地应用程序。
- PSR(市销率):
- 表示公司市值相对于其销售收入的比率,是企业估值的重要指标之一。
表格
| 公司名称 | ARR增长率(%) | 营业利润率(%) |
|---|---|---|
| TEMAIRAZU | ~40-60 | ~60-70 |
| PKSHA | ~20-30 | ~30-40 |
| Wel | ~40-50 | ~40-50 |
| Chatwork | ~30-40 | ~10-20 |
| Money Forward | ~40 | ~5-15 |
以上信息帮助理解SaaS公司如何在增长与盈利中取得平衡,并以此获得市场认可。
Extended readings:
SaaS IPOs and Financing Trends 2023
SaaS IPO Trends
-
IPO Decline in 2023:
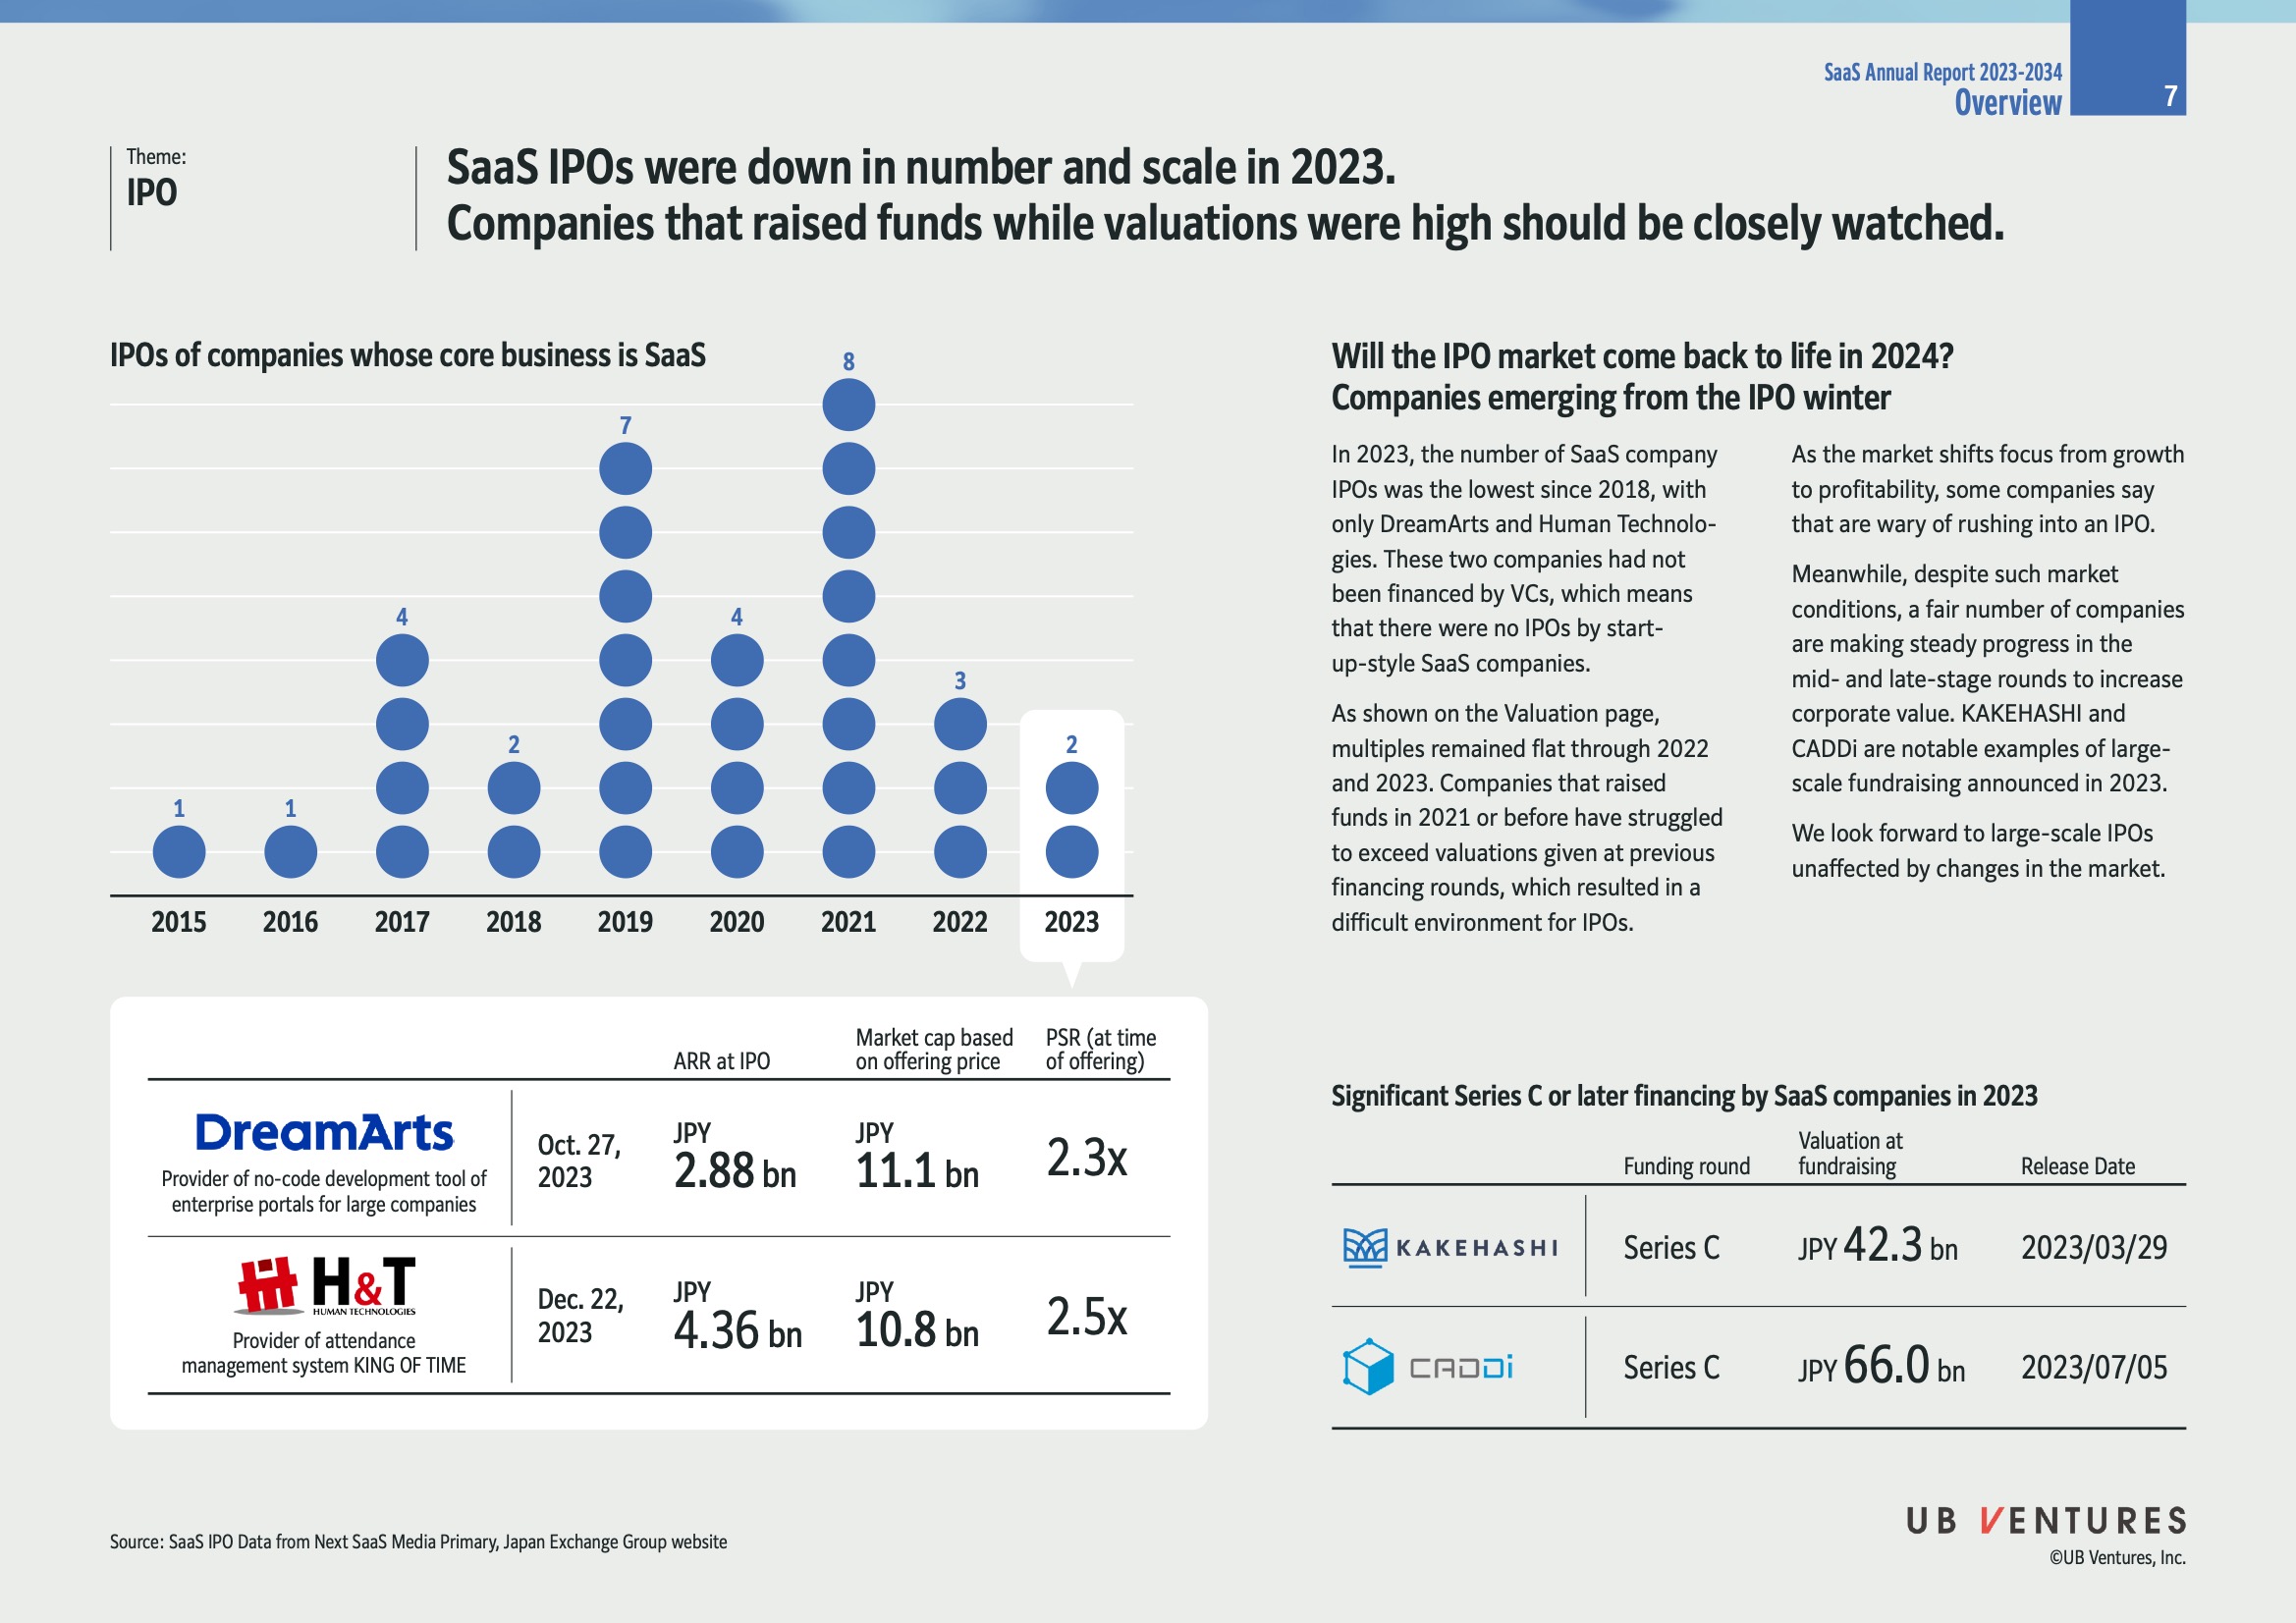
- 2023年SaaS公司IPO数量为2018年以来最低,仅有DreamArts和Human Technologies两家公司上市。
- 这些公司未经过VC融资,意味着创业型SaaS公司缺乏IPO机会。
- Insight: 传统大型企业可能在不依赖外部资金的情况下,通过自有资本发展。
-
历史数据概览:
- 2015-2023年SaaS公司的IPO数量有波动,2021年达到高峰(8次),2023年回落至2次。
- Insight: 经济环境和市场趋势对IPO活动有显著影响。
2023年上市公司数据
| 公司名称 | 上市日期 | 上市年化经常性收入 (ARR) | 发行价市场市值 | 发行时市销率 (PSR) |
|---|---|---|---|---|
| DreamArts | 2023年10月27日 | JPY 2.88亿 | JPY 11.1亿 | 2.3x |
| Human Technologies | 2023年12月22日 | JPY 4.36亿 | JPY 10.8亿 | 2.5x |
- Insights:
- ARR (Annual Recurring Revenue年化经常性收入):衡量公司持续收入能力的重要指标。
- PSR (Price to Sales Ratio市销率):表示投资者愿意为公司每一元销售额支付的价格。
未来IPO市场展望
-
2024年IPO市场预期回暖:
- 公司正专注于盈利能力,一些公司可能急于上市。
- Insight: 盈利能力在当前市场条件下变得愈加重要。
-
融资进展:
- Kakehashi和CadDi在2023年成功进行大规模融资,显示中后期融资活动仍然活跃。
- Insight: 中小企业在中后期融资阶段的成长性较好。
2023年SaaS公司重大融资事件
| 公司名称 | 融资轮次 | 融资评估价值 | 发布日期 |
|---|---|---|---|
| KAKEHASHI | C轮 | JPY 42.3亿 | 2023/03/29 |
| CADDI | C轮 | JPY 66.0亿 | 2023/07/05 |
- Insight: 融资轮次(Series C)通常代表公司已度过初创阶段,开始实现较为稳定的发展。
Extended readings:
2023年SaaS初创公司并购记录与趋势
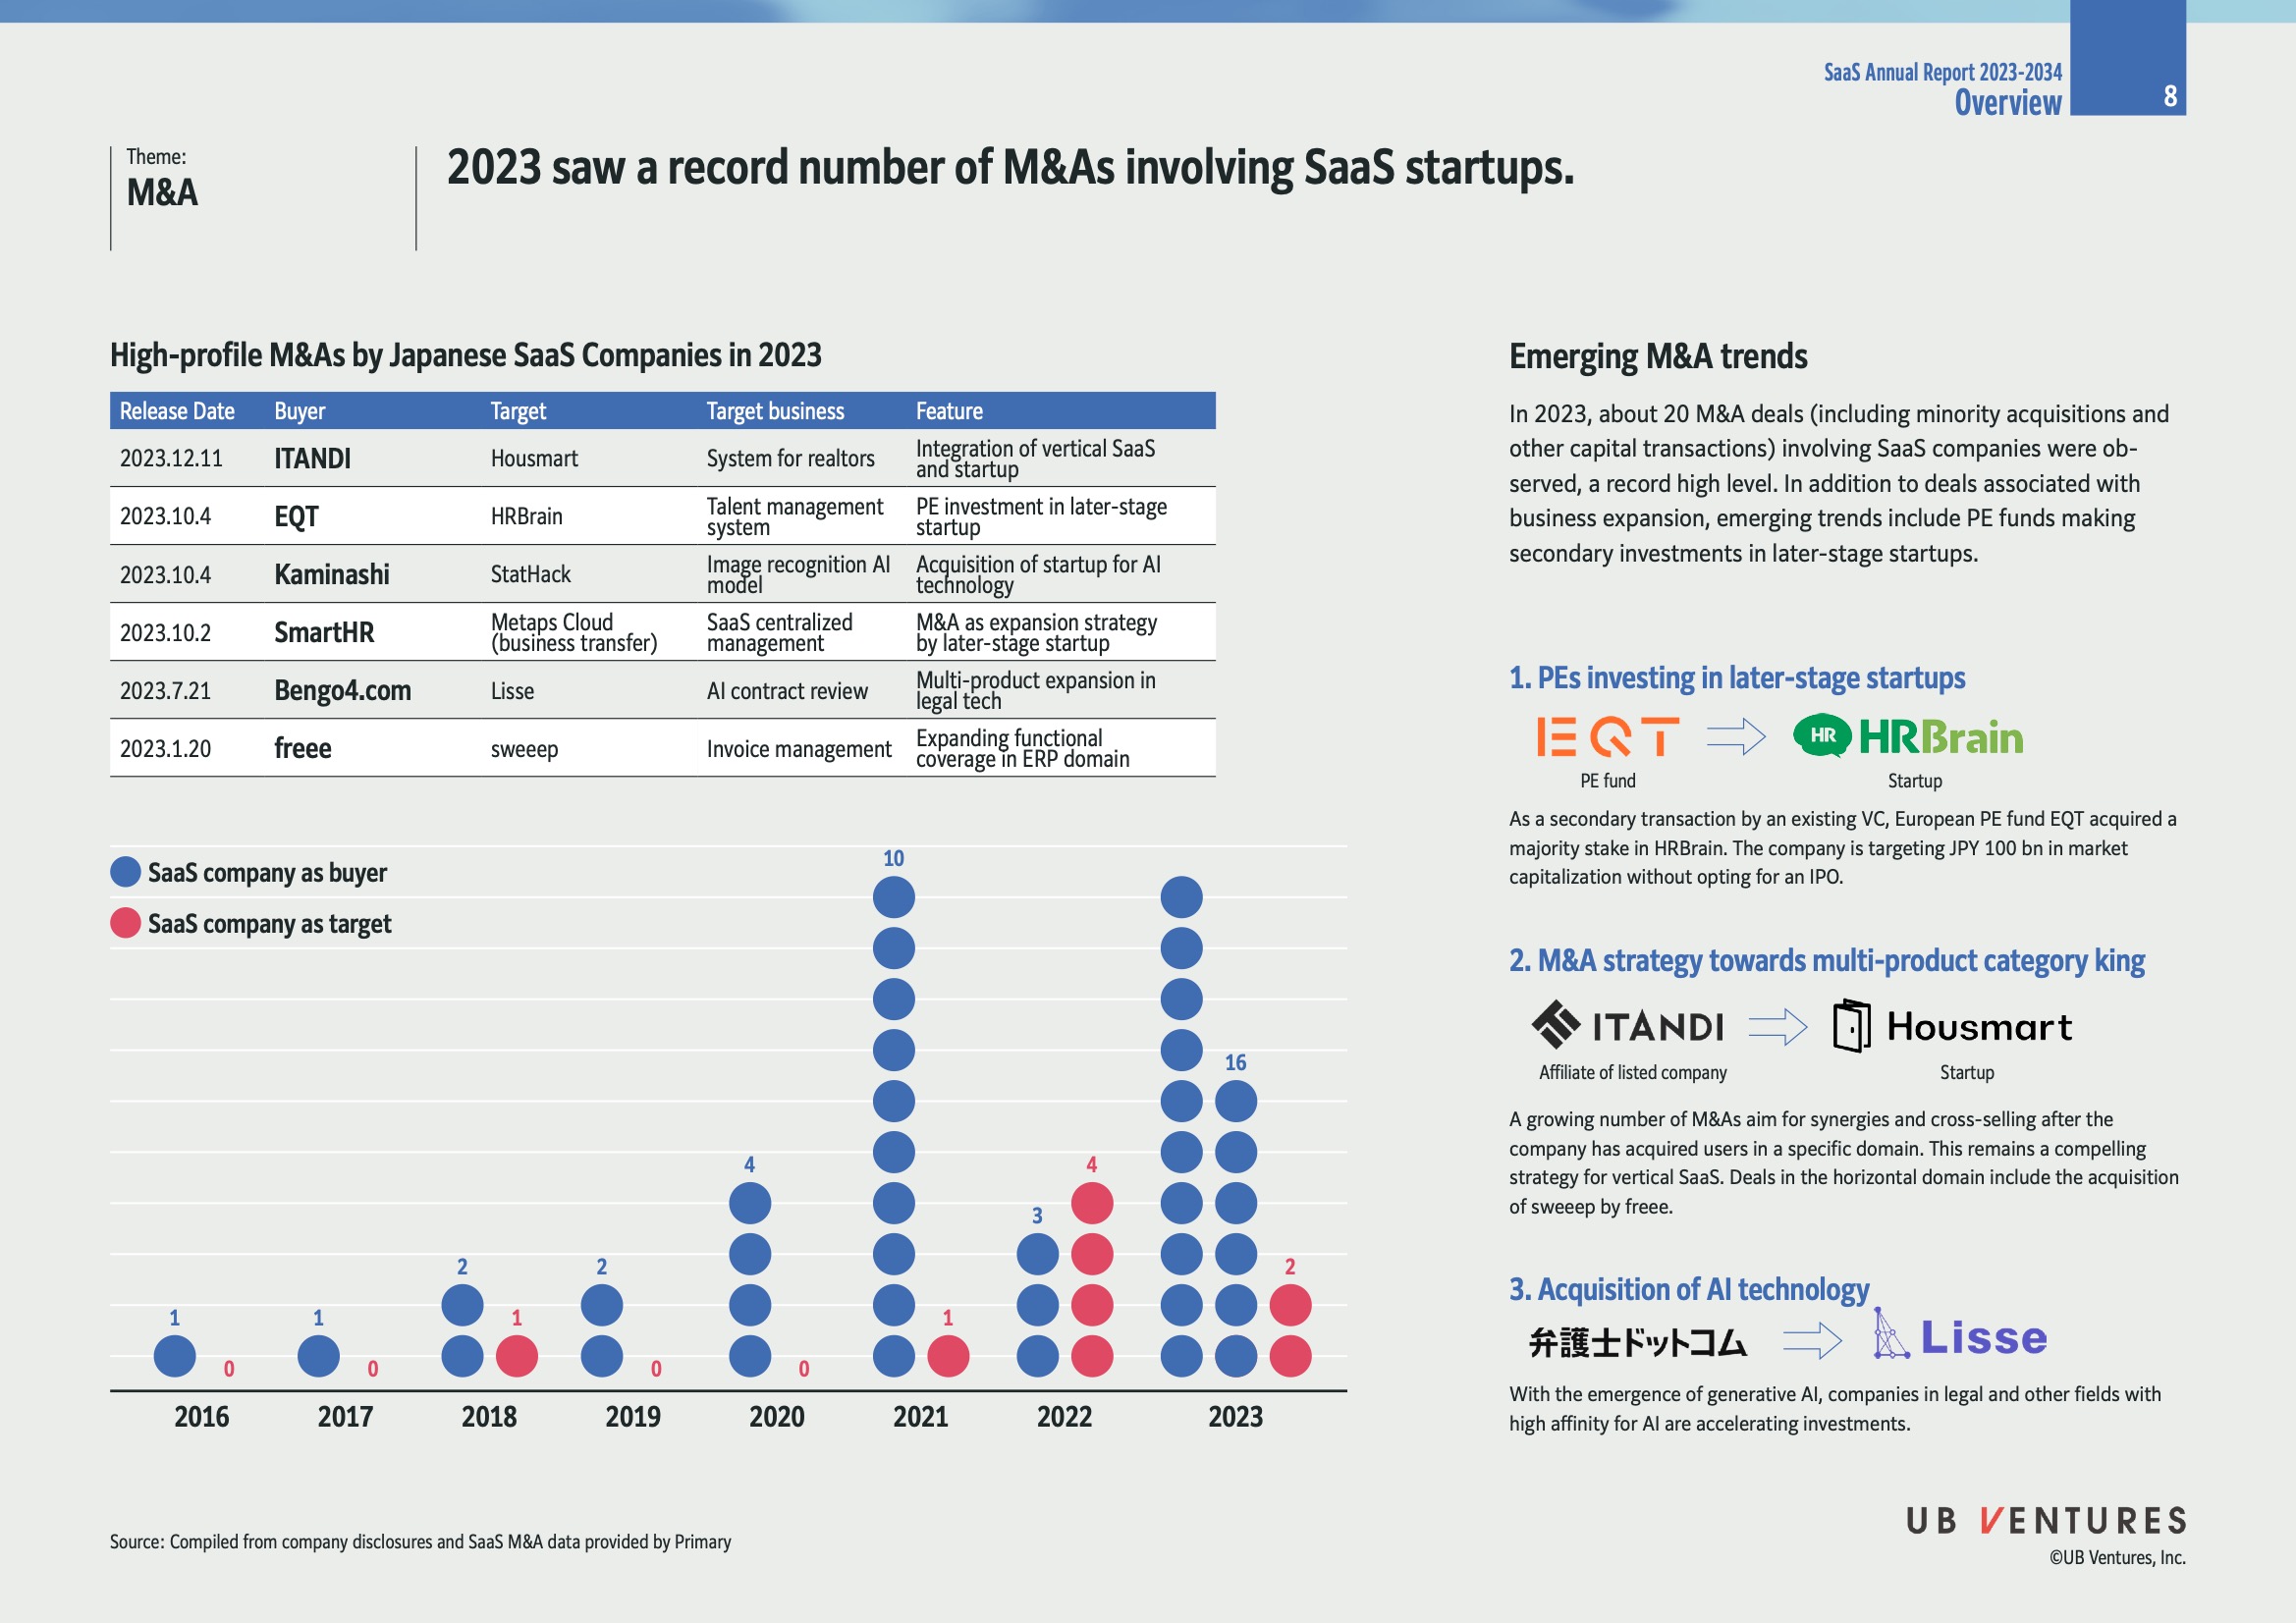
高知名度并购案例
| 发布日期 | 买家 | 目标 | 目标业务 | 特点 |
|---|---|---|---|---|
| 2023.12.11 | ITANDI | Housmart | 房地产系统 | 垂直SaaS与初创公司整合 |
| 2023.10.4 | EQT | HRBrain | 人才管理系统 | 后期初创企业的私募股权投资 |
| 2023.10.4 | Kaminashi | StatHack | 图像识别AI模型 | AI技术初创公司收购 |
| 2023.10.2 | SmartHR | Metaps Cloud | 集中化SaaS管理 | 后阶段初创公司扩展战略的并购 |
| 2023.7.21 | Bengo4.com | Lisse | AI合同审查 | 法律科技多产品扩展 |
| 2023.1.20 | freee | sweeep | 发票管理 | 在ERP领域扩展功能覆盖 |
点评:
- 并购特性:这些并购的特点包括垂直整合、技术获取以及市场扩展,反映出SaaS行业中不同的战略目标。
- 潜在影响:公司之间的整合可能会导致市场上的产品更加综合,竞争或将更为激烈。
并购趋势
-
私募基金投资后期初创公司
- 例如,EQT从现有风险投资中获得HRBrain的多数股权,不通过IPO而是通过市值增长来实现盈利。
- 见解:这类投资表明金融机构越来越注重投资具有卓越增长潜力的成熟初创公司。
-
朝多产品范畴霸主的并购策略
- ITANDI对Housmart的收购是这种趋势的一个例子。
- 见解:该战略旨在通过收购特定领域的企业实现交叉销售和协同增效。
-
AI技术的收购
- Bengo4.com对Lisse的收购展示了法律和其他高AI适应性领域的投资加速。
- 见解:随着生成式AI的兴起,AI技术收购成为重要的增长和创新驱动因素。
数据趋势图
并购数量(2016-2023)
-
买家的SaaS公司
- 2016年: 0
- 2017年: 1
- 2018年: 2
- 2019年: 2
- 2020年: 10
- 2021年: 4
- 2022年: 3
- 2023年: 16
-
目标的SaaS公司
- 2016-2019年: 每年0-1
- 2020年: 1
- 2021年: 7
- 2022年: 1
- 2023年: 2
点评:
- 数据解读:2023年买家和目标的SaaS公司的并购数量均创下新高,显示出市场对SaaS初创公司的强烈兴趣。
- 市场意义:并购的增长趋势可能反映出SaaS市场成熟度的提高,以及技术整合和资本运作的重要性。
结论
2023年见证了SaaS初创公司并购数量的创新高,主要驱动力包括技术整合、市场扩张和金融投资增长。这种趋势预计将在未来几年持续,尤其是在私募股权和AI技术领域。
Extended readings:
日本SaaS初创公司融资概览
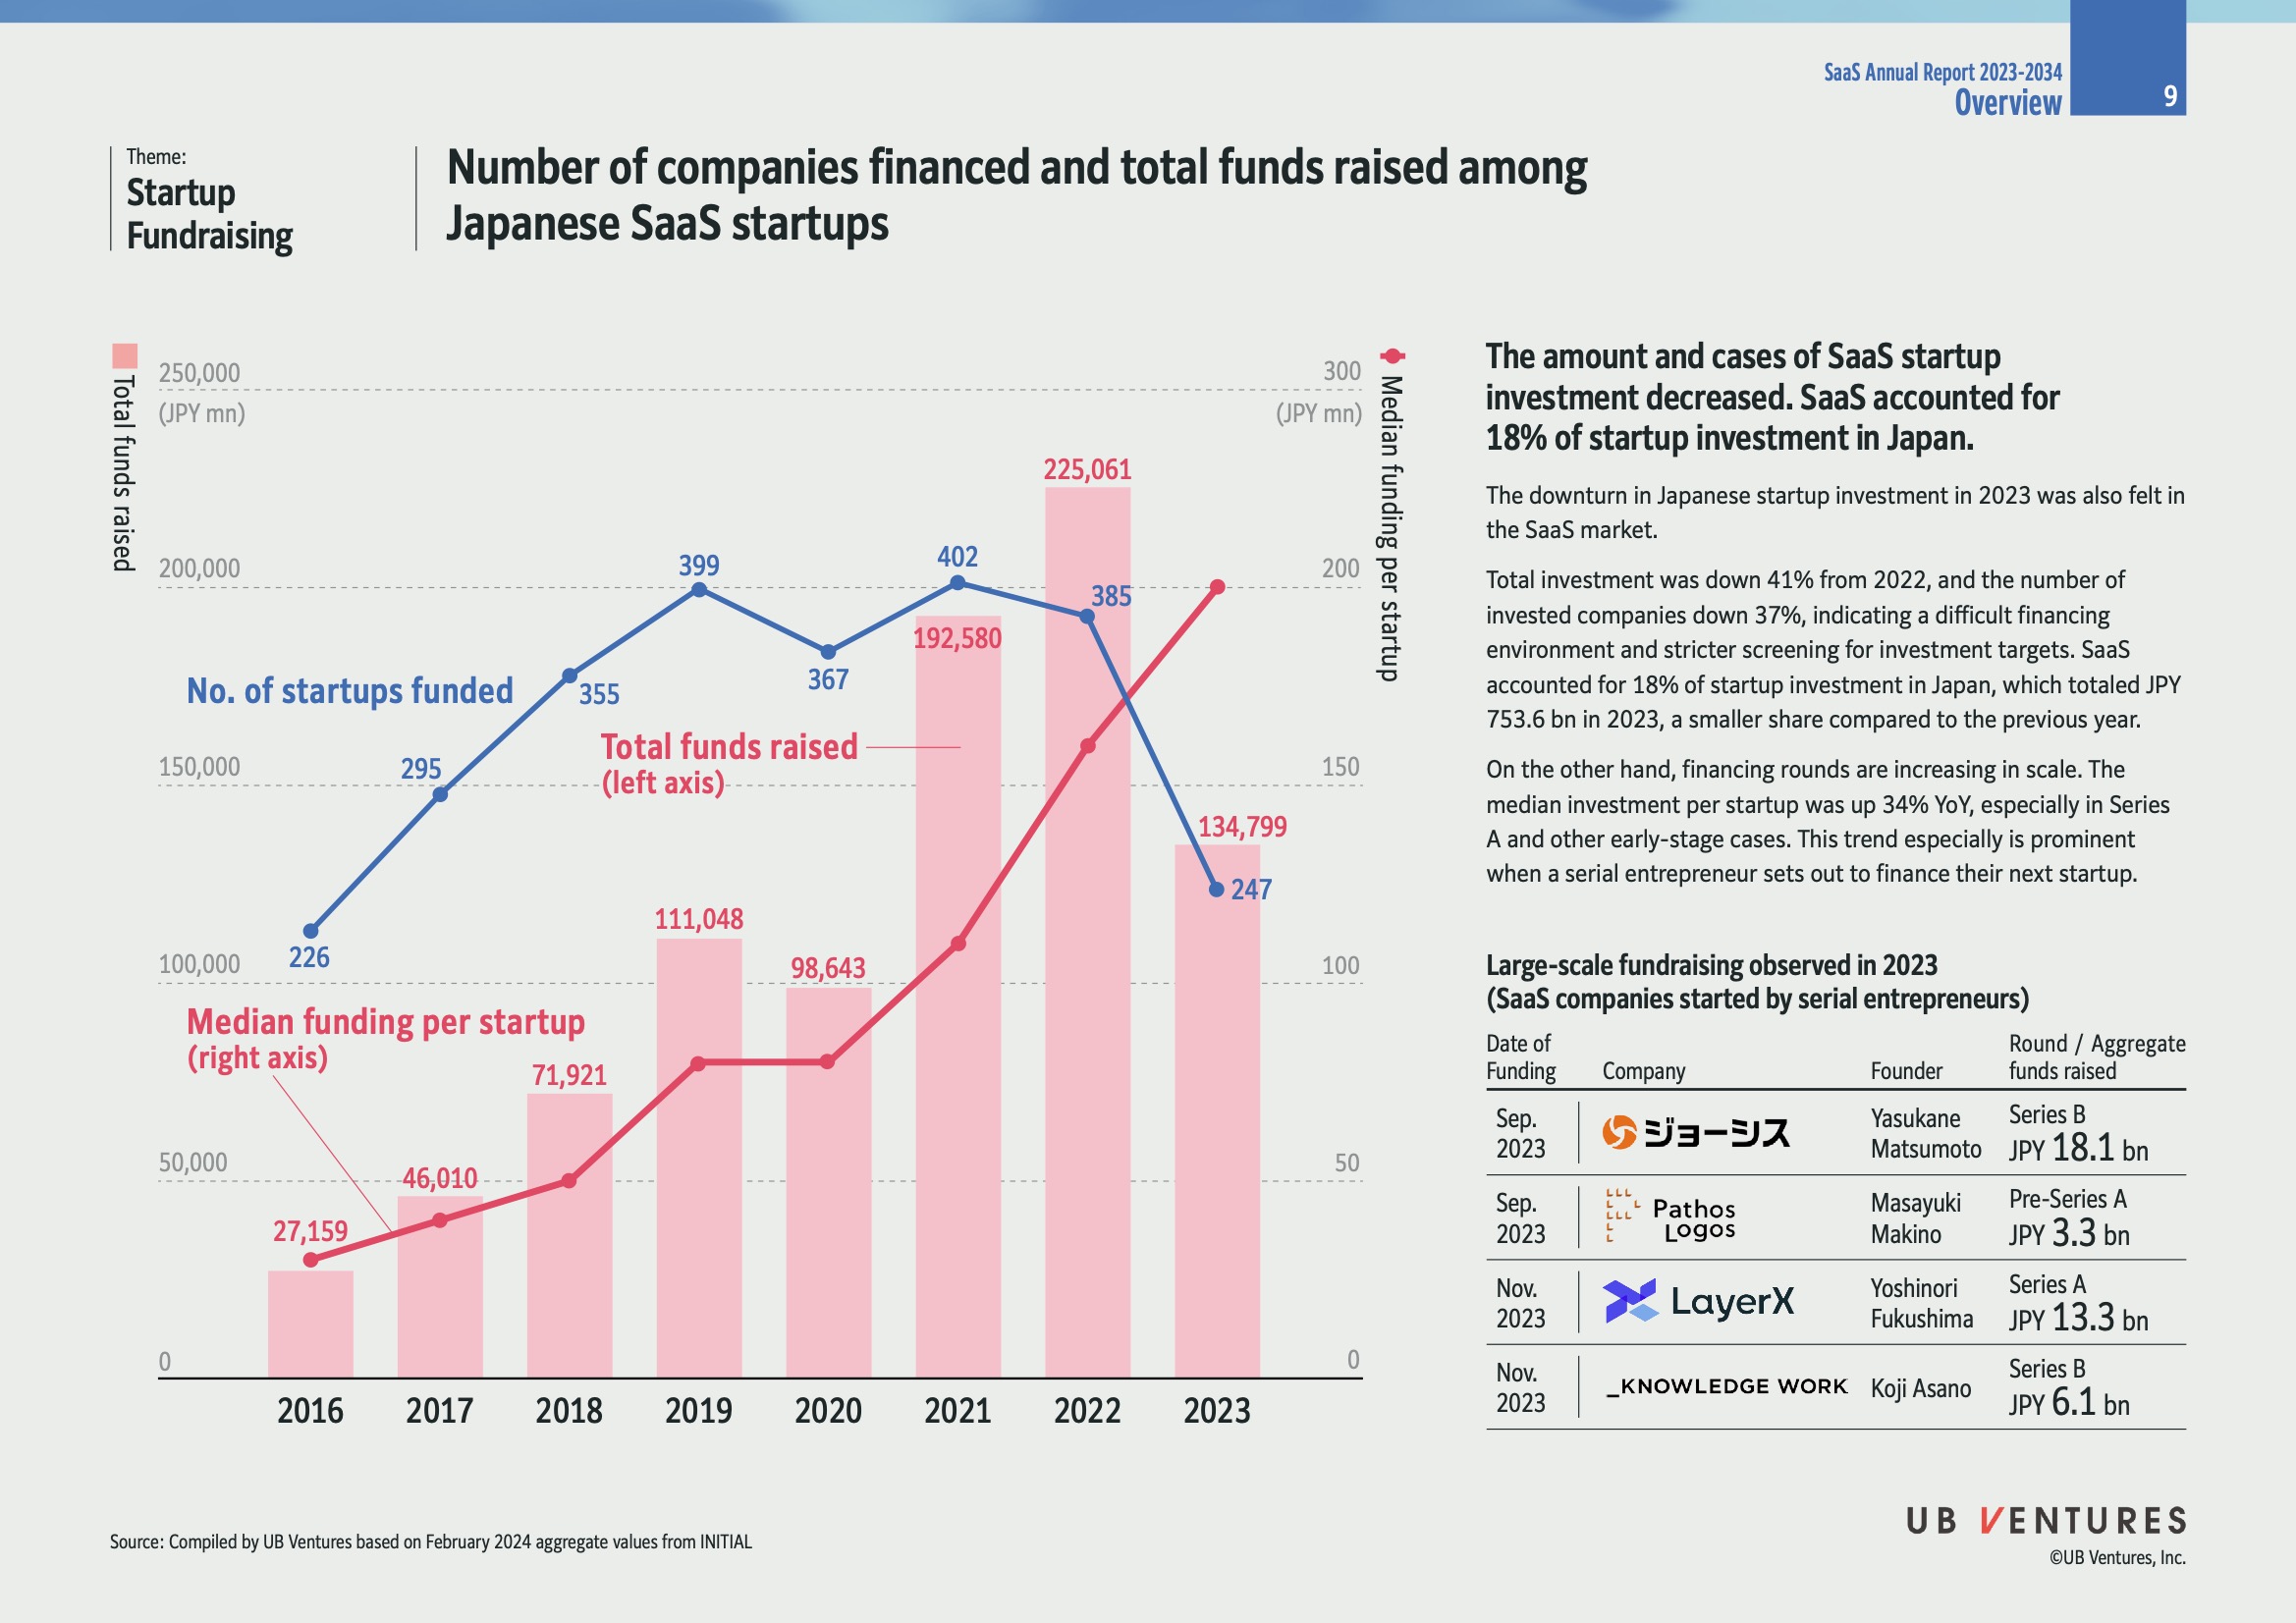
总体概况
-
投资总额与案例减少
- 日本SaaS初创公司投资总额下降41%(相较2022年),公司数量减少37%。
- SaaS占日本初创公司投资的18%,在2023年达到7536亿日元。
- 投资环境更加严格,筛选更为严谨。
-
融资规模增大
- 单个初创公司的中位投资额上升34%,尤其是Series A及早期阶段。
- 此趋势在连续创业者中尤为明显。
数据解读
- 公司融资情况
- 2016年至2023年,融资公司数从226家增至247家。
- 总融资额由46,010百万日元(2016年)增长至134,799百万日元(2023年)。
- 单个公司的中位融资由27,159百万日元(2016年)增加至134,799百万日元(2023年),增长显著。
逐年详细数据
| 年份 | 融资公司数 | 总融资额 (百万日元) | 中位融资额 (百万日元) |
|---|---|---|---|
| 2016 | 226 | 46,010 | 27,159 |
| 2017 | 295 | 71,921 | 未提供 |
| 2018 | 355 | 98,643 | 未提供 |
| 2019 | 399 | 111,048 | 未提供 |
| 2020 | 367 | 未提供 | 未提供 |
| 2021 | 402 | 192,580 | 未提供 |
| 2022 | 385 | 225,061 | 未提供 |
| 2023 | 247 | 134,799 | 未提供 |
2023年大规模融资实例
- 知名公司融资活动
- 2023年9月,某公司完成18.1亿日元的Series B融资。
- 2023年9月,Pathos Logos完成3.3亿日元的Pre-Series A融资。
- 2023年11月,LayerX完成13.3亿日元Series A融资。
- 2023年11月,_KNOWLEDGE WORK_完成6.1亿日元Series B融资。
结论与趋势
-
投资环境
- 由于更加严格的融资环境和投资者的高标准筛选,SaaS市场投资案例数量有所减少。
- 尽管如此,单笔融资额的上升显示出在更早阶段进行大规模融资的趋势。
-
投资者策略
- 投资者更加关注有经验的连续创业者,认为其在资本使用与项目执行上更具优势。
Extended readings:
ARR获取效率与盈利能力分析
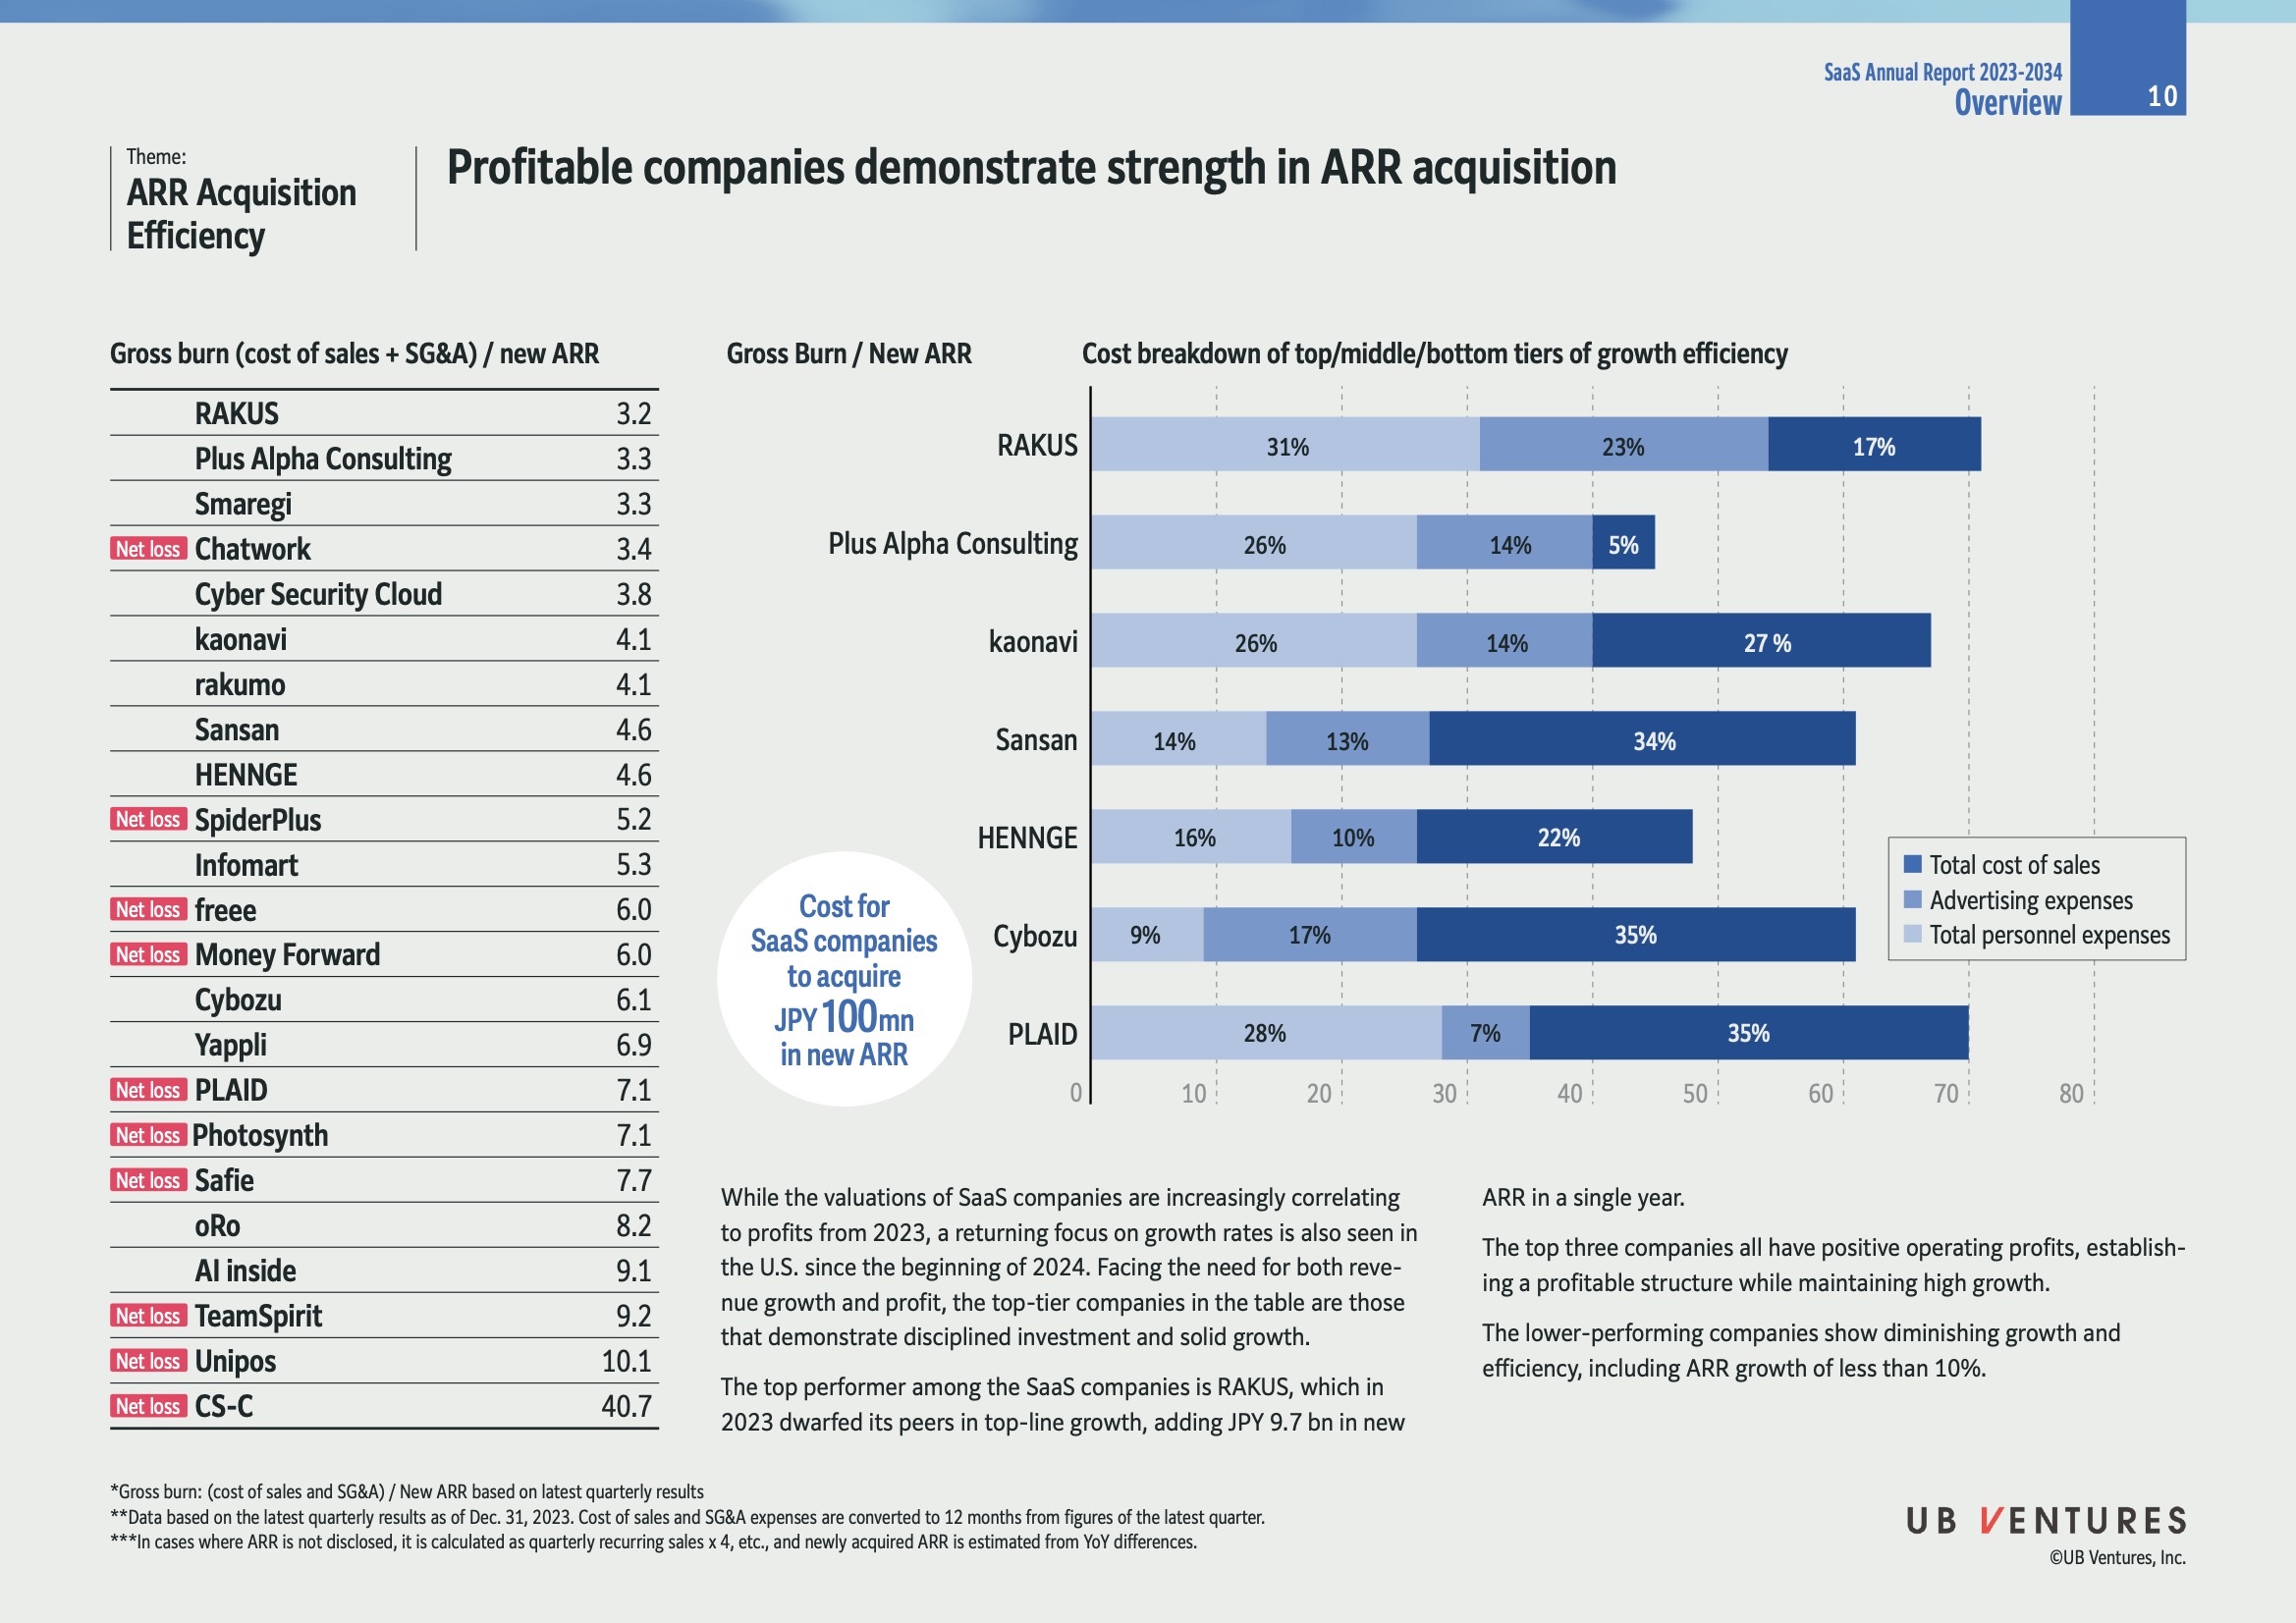
概述
- 主题:ARR获取效率(ARR为年度经常性收入)
- 重点:盈利公司在ARR获取中表现出色
- 数据来源:SaaS年度报告2023-2034
数据表
- 结构:
- 左侧列出各家公司及其“总消耗(销售成本+SG&A)/新ARR”比率
- 右侧显示成本分解(销售成本、广告费用、人事费用)
公司与ARR获取效率
| 公司 | 总消耗/新ARR | 状态 |
|---|---|---|
| RAKUS | 3.2 | 利润 |
| Plus Alpha Consulting | 3.3 | 利润 |
| Smaregi | 3.3 | 利润 |
| Chatwork | 3.4 | 净损失 |
| Cyber Security Cloud | 3.8 | 利润 |
| kaonavi | 4.1 | 利润 |
| rakumo | 4.1 | 利润 |
| Sansan | 4.6 | 利润 |
| HENNGE | 4.6 | 利润 |
| SpiderPlus | 5.2 | 净损失 |
| Infomart | 5.3 | 利润 |
| freee | 6.0 | 净损失 |
| Money Forward | 6.0 | 净损失 |
| Cybozu | 6.1 | 利润 |
| Yappli | 6.9 | 净损失 |
| PLAID | 7.1 | 净损失 |
| Photosynth | 7.1 | 净损失 |
| Safie | 7.7 | 净损失 |
| oRo | 8.2 | 净损失 |
| AI inside | 9.1 | 净损失 |
| TeamSpirit | 9.2 | 净损失 |
| Unipos | 10.1 | 净损失 |
| CS-C | 40.7 | 净损失 |
成本分解(选取部分公司)
-
RAKUS:
- 销售成本:31%
- 广告费用:23%
- 人事费用:17%
-
Plus Alpha Consulting:
- 销售成本:26%
- 广告费用:14%
- 人事费用:5%
-
kaonavi:
- 销售成本:26%
- 广告费用:14%
- 人事费用:27%
-
Sansan:
- 销售成本:14%
- 广告费用:13%
- 人事费用:34%
-
HENNGE:
- 销售成本:16%
- 广告费用:10%
- 人事费用:22%
关键分析
-
盈利公司特质:
- 高效的投资和稳健的增长是它们的关键。
- RAKUS 在2023年表现出色,新增ARR达到9.7亿日元。
-
市场趋势:
- 自2023年以来,公司估值越来越与利润挂钩。
- 美国市场预计自2024年起也将聚焦于增长率。
-
低效公司表现:
- 增长和效率下降,ARR增长率不足10%。
额外的分析与建议
- 优化建议:
- 提高销售和广告投资回报率尤为重要。
- 关注人员开支优化,可能带来显著效率提升。
通过以上数据,可以看出在保持盈利的同时实现高增长是企业,在SaaS市场中脱颖而出的关键。理解不同费用的分配以及其对ARR的影响,可以为企业制定更高效的增长战略提供参考。
Extended readings:
日本垂直SaaS初创公司估值情况
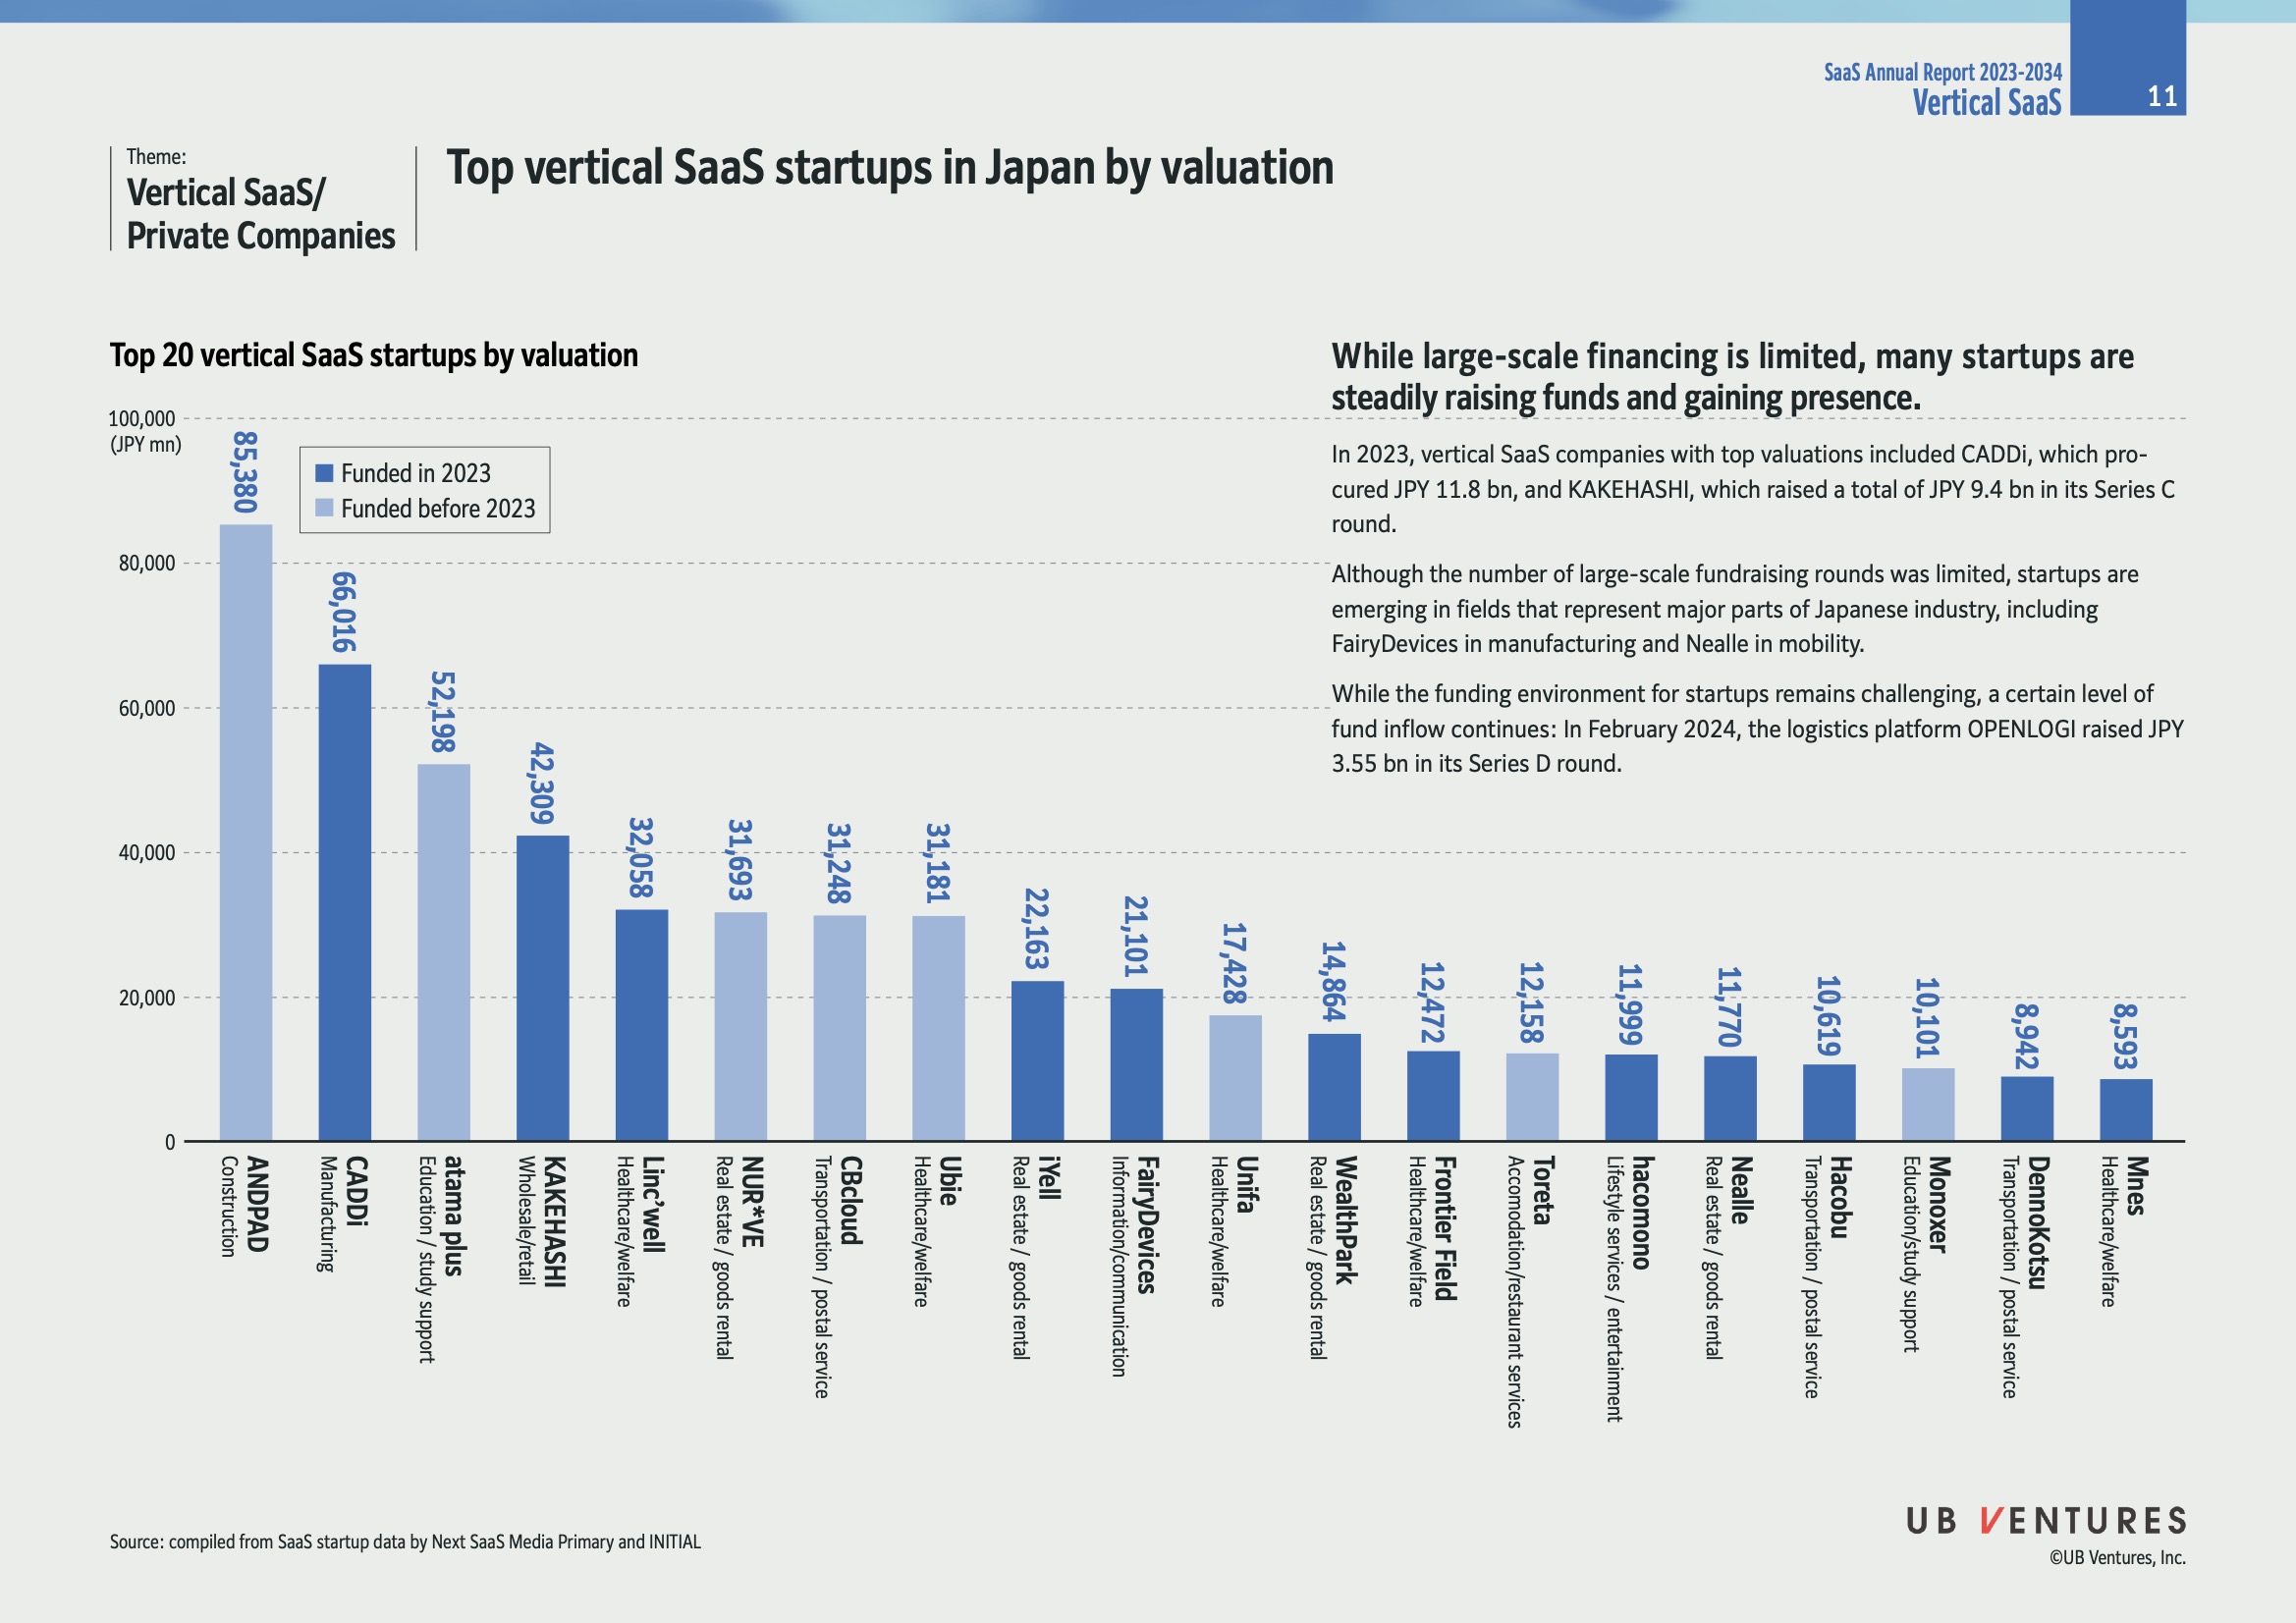
顶级垂直SaaS初创公司
公司估值排名(单位:百万日元)
| 排名 | 公司名称 | 行业类别 | 估值 | 融资时间 |
|---|---|---|---|---|
| 1 | ANAPAD | 建筑 | 85,380 | 2023年之前 |
| 2 | CADDi | 制造 | 66,016 | 2023年 |
| 3 | Atama Plus | 教育/学习支持 | 52,198 | 2023年之前 |
| 4 | KAKEHASHI | 医疗/福利 | 42,390 | 2023年 |
| 5 | LinkWell | 医疗/福利 | 32,058 | 2023年之前 |
| 6 | Nurve | 房地产/账单 | 31,693 | 2023年之前 |
| 7 | CCloud | 运输/邮政服务 | 31,248 | 2023年之前 |
| 8 | Ubie | 医疗/福利 | 31,181 | 2023年之前 |
| 9 | Nealle | 房地产/账单 | 22,163 | 2023年 |
| 10 | FairyDevices | 信息交流 | 21,101 | 2023年之前 |
| 11 | Unifa | 医疗/福利 | 17,428 | 2023年之前 |
| 12 | WealthPark | 房地产/账单 | 14,864 | 2023年之前 |
| 13 | Frontier Field | 餐饮/餐馆服务 | 12,472 | 2023年之前 |
| 14 | Toreta | 餐饮/餐馆服务 | 12,158 | 2023年之前 |
| 15 | Hatomo | 娱乐 | 11,999 | 2023年 |
| 16 | Hatoku | 运输/邮政服务 | 11,770 | 2023年之前 |
| 17 | Monocero | 教育/学习支持 | 10,619 | 2023年之前 |
| 18 | DemonKatsu | 运输/邮政服务 | 10,101 | 2023年之前 |
| 19 | Monstar | 教育/学习支持 | 8,942 | 2023年之前 |
| 20 | Meato | 医疗/福利 | 8,553 | 2023年之前 |
-
垂直SaaS:指专门针对某一行业或业务垂直领域提供软件服务的公司。相比于通用SaaS,通过行业的深刻理解,提供更为专注和贴合该领域需求的解决方案。
-
融资情况:2023年一些新兴公司如CADDi和KAKEHASHI获得了较大规模的融资,分别为118亿日元和94亿日元。
行业趋势与挑战
-
融资环境挑战:尽管大的融资轮次较少,但某些关键行业如制造业和移动行业中仍然涌现出新兴企业。
-
持续资金流入:例如,物流平台OPENLOGI在2024年2月通过其D轮融资了35.5亿日元。
总结
-
日本垂直SaaS市场中,建筑、制造业和医疗/福利行业的企业占据了较高的估值排名。
-
尽管融资环境具有挑战性,资金流入仍在持续,特别是在某些行业领域的创新型企业中。
Extended readings:
垂直SaaS投资与劳动力短缺问题
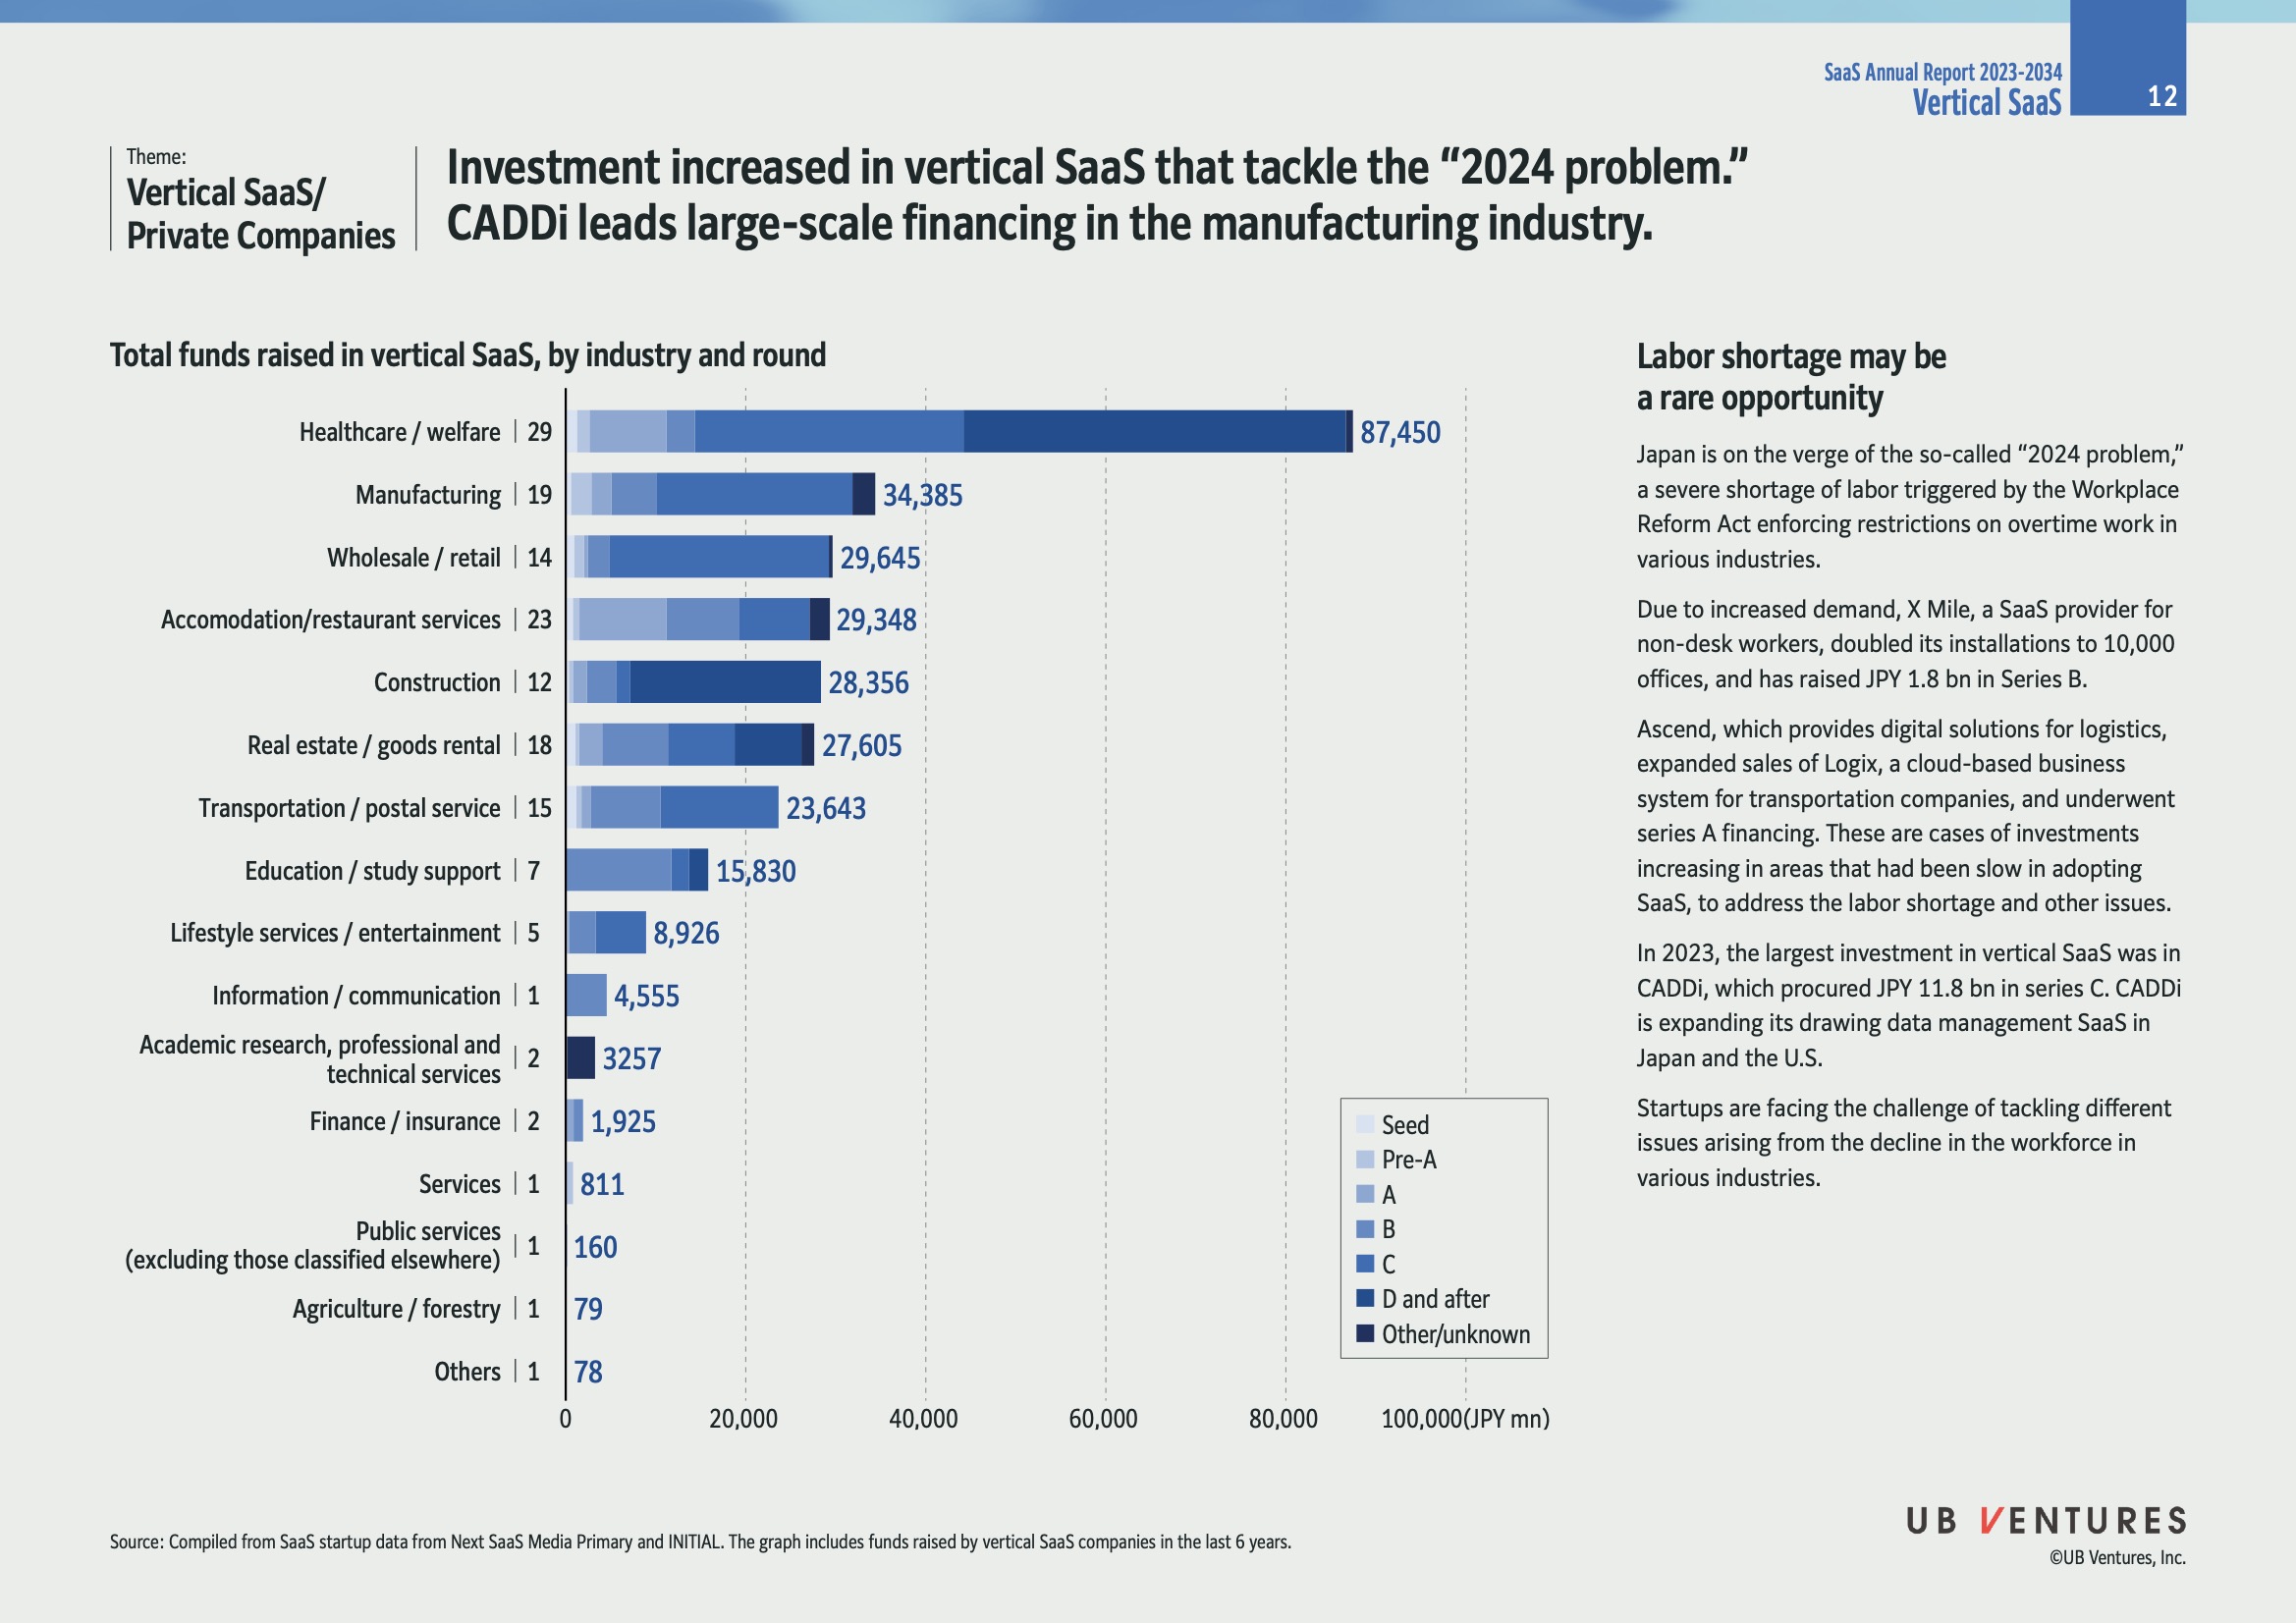
总览
投资在垂直SaaS领域增加,尤其是在解决“2024问题”的领域。CADDi公司在制造业中引领大规模融资。
行业投资数据
| 行业 | 融资次数 | 融资总额(百万日元) |
|---|---|---|
| 医疗/福利 | 29 | 87,450 |
| 制造业 | 19 | 34,385 |
| 批发/零售 | 14 | 29,645 |
| 住宿/餐饮服务 | 23 | 29,348 |
| 建筑 | 12 | 28,356 |
| 房地产/商品租赁 | 18 | 27,605 |
| 运输/邮政服务 | 15 | 23,643 |
| 教育/学习支持 | 7 | 15,830 |
| 生活服务/娱乐 | 5 | 8,926 |
| 信息/通信服务 | 1 | 4,555 |
| 学术研究、专业和技术服务 | 2 | 3,257 |
| 金融/保险 | 2 | 1,925 |
| 服务 | 1 | 811 |
| 公共服务(不包括其他分类) | 1 | 160 |
| 农业/林业 | 1 | 79 |
| 其他 | 1 | 78 |
投资轮次
- 使用不同的颜色表示不同的投资阶段:种子轮(Seed)、Pre-A、A、B、C、D及以后、其他或未知。
劳动力短缺的机会
“2024问题”
- 背景:因《工作改革法》限制加班,导致日本劳动力短缺。
- 机会:投资公司为应对该问题,加大对物流和非办公室工作的SaaS解决方案的投入。
具体案例
- X Mile:为非办公室工人提供SaaS,已在10,000个办公室中安装,获得1.8亿日元B轮融资。
- Ascend:提供物流数字解决方案,正在扩大其云业务系统Logix的销售,获得融资以应对劳动力短缺。
主要投资事件
- CADDi:2023年在垂直SaaS领域获得最大投资,在C轮中筹集了118亿日元,扩展其绘图数据管理SaaS至日本和美国。
观察与启示
- 随着劳动力减少,企业增加对特定领域SaaS的投资,以解决劳动力问题,优化自动化和管理系统。
- 这种投资趋势不仅反映了技术的持续发展,也显示出对劳动力多样化和弹性工作的日益重视。
Extended readings:
日本如何应对劳动力快速下降的挑战
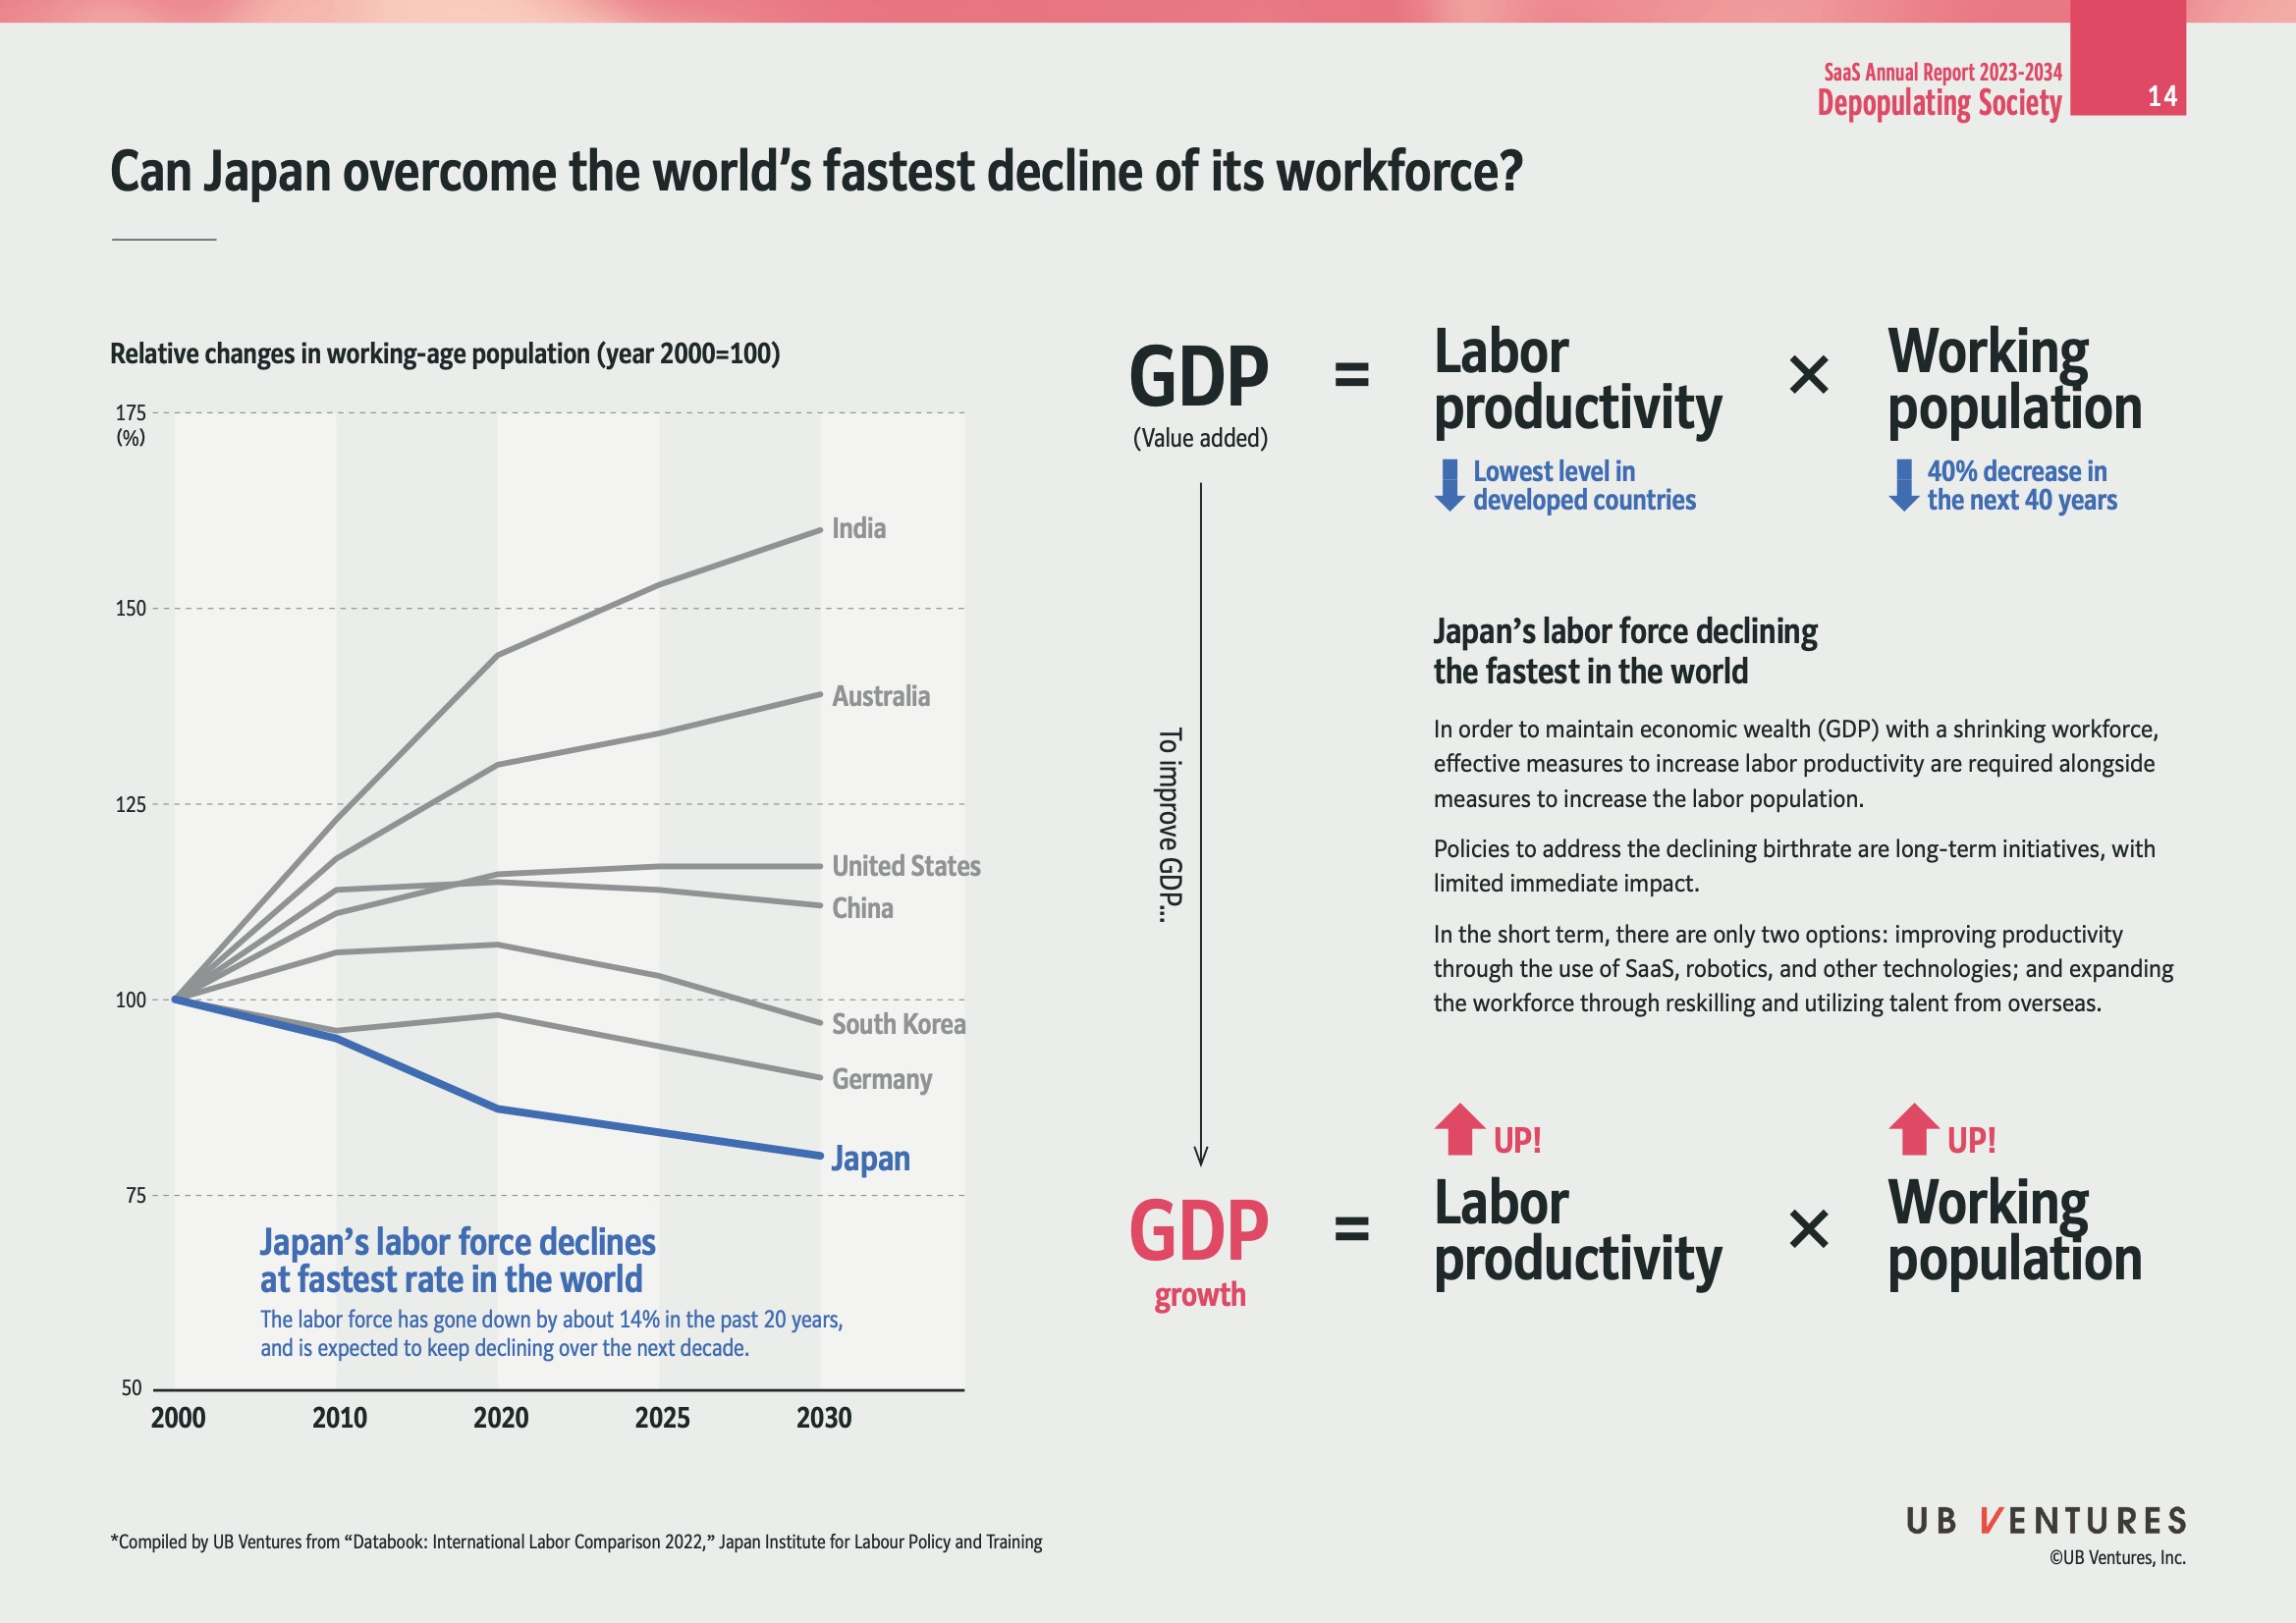
劳动力变化趋势
- 2000-2030年劳动年龄人口变化:
- 日本:下降最快,过去20年下降约14%,预计未来十年继续下降。
- 全球其他国家(比较样本) :
- 印度:增长显著,超过150%。
- 澳大利亚、美国、 和 中国:都有不同程度增长。
- 韩国、德国:相对稳定,略有上升。
GDP与劳动生产率的关系
- GDP = 劳动生产率 × 工作人口
- 劳动生产率:日本劳动生产率在发达国家中处于最低水平。
- 工作人口:预计未来40年会减少40%。
提高GDP的对策
- 提高劳动生产率
- 采用SaaS(软件即服务)、机器人和其他科技。
- 劳动生产率提高能在工作人口减少的情况下支撑经济增长。
- 增加工作人口
- 通过再技能培训和引进国际人才。
长期政策与短期对策
- 长期政策:
- 解决出生率下降问题。
- 由于见效慢,需要更快的其它对策支持。
- 短期对策:
- 技术创新引领生产率提高。
- 引入国际劳动力以补充本地劳动力缺口。
备注
- 数据来源:UB Ventures整理自“Databook: International Labor Comparison 2022,Japan Institute for Labour Policy and Training”。
- 经济术语:
- 劳动生产率:一般指每位工人在特定时间段内生产的产品或服务总值。
- 工作人口:通常指15至64岁的劳动年龄人口。
通过以上的措施,日本可以在面对劳动力下降的同时,依然保持经济的活力和增长。
Extended readings: